(来源:华泰证券金融工程)
本周观点:筹码仍未出清、买盘合力不足,继续看好价值风格
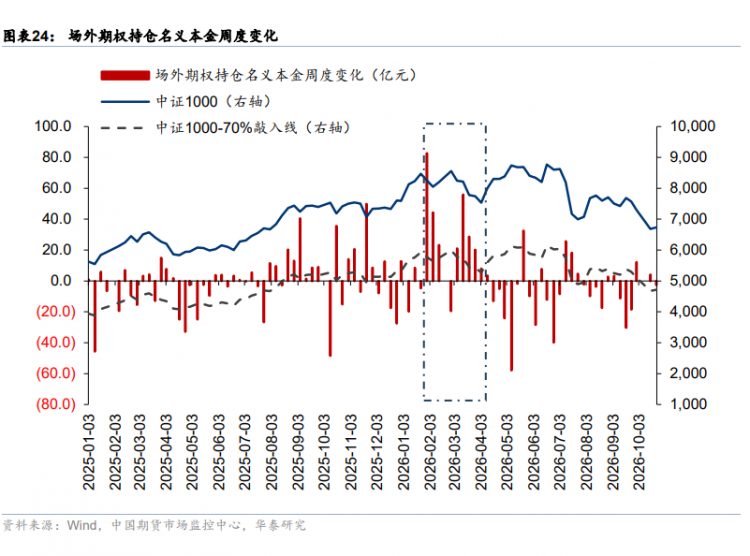
上周,A股前三天缩量上涨、后两天下跌放量,表明筹码仍未出清、买盘合力不足。一方面是因为全球风偏收紧,黄金和比特币期货均出现了破位;另一方面是因为临近年末,绝对收益型资金或倾向于保收益、降波动。A股多维打分模型指示行情仍处于磨底期。同时,我们也需要关注衍生品风险。今年2月和3月,因在美伊冲突背景下股指波动率上升、贴水加深,以雪球为代表的场外期权发行量较大,名义本金约208亿元。以中证1000为例,按发行量加权的场外期权平均发行点位和最高发行点位分别在8090和8560附近,按照市场普遍的70%敲入线估计,敲入点位分别在5663和5992附近。风格择时模型和行业轮动模型均建议关注价值风格。
A股多维打分模型:行情处于磨底期
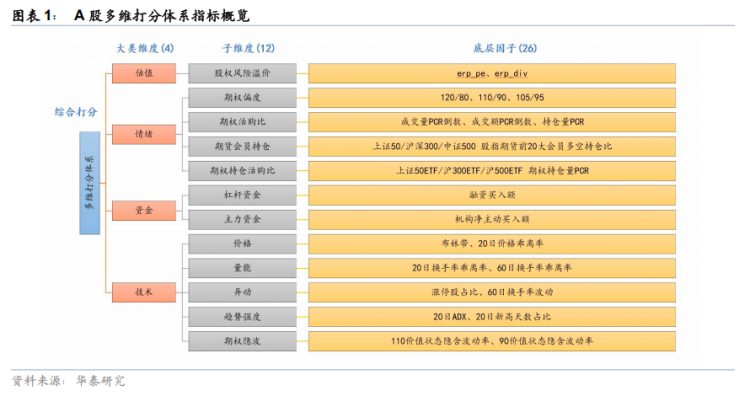
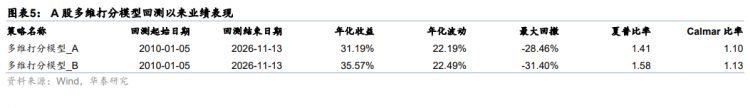
A股多维打分模型涵盖估值、情绪、资金、技术四大类共26个底层因子,通过投票法合成12个子维度,再将各子维度的多空择时信号进一步合成为对宽基指数的综合打分。今年以来,多维打分模型_A对万得全A多空择时收益15.39%,上周收益-1.09%;多维打分模型_B对万得全A多空择时收益10.69%,上周收益-1.09%。近一周大部分宽基指数得分在中性区间,对应行情磨底期。
风格择时模型:价值风格持续占优
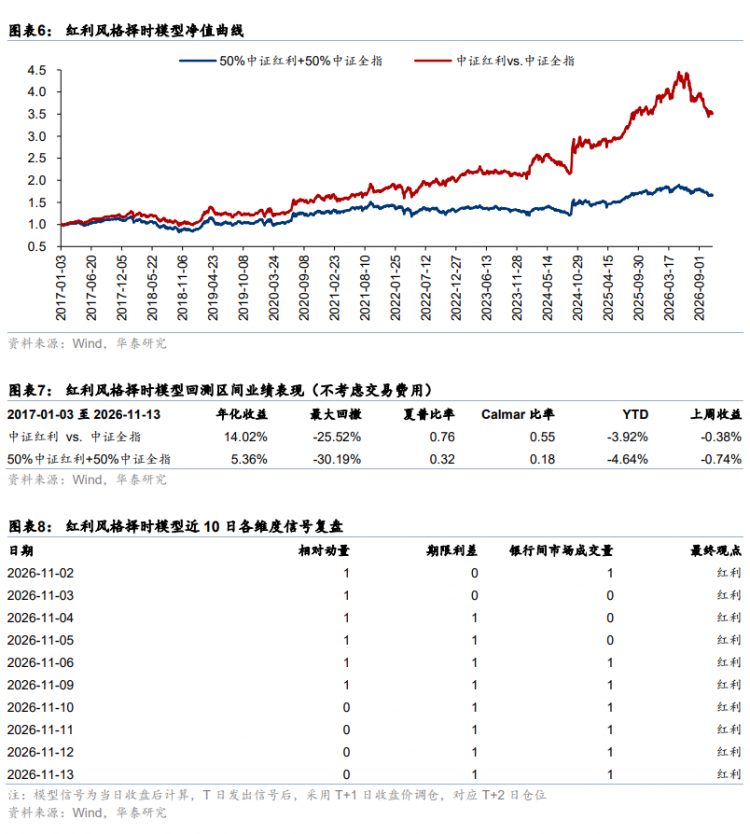
对于红利风格,我们结合中证红利相对中证全指的动量、10Y-1Y期限利差和银行间质押式回购成交量三者的趋势进行择时。本周模型观点维持看多红利。其中,银行间市场成交量、期限利差看多红利,相对动量转为中性。对于大小盘风格,我们采用基于拥挤度分域的趋势模型进行择时,其中拥挤度采用小盘和大盘的动量之差和成交额之比刻画。当前,大盘拥挤度和小盘拥挤度均在正常区间内,小盘趋势维持占优。
行业轮动模型:关注种植业、化工、贵金属、轻工制造、银行
行业轮动模型采用遗传规划技术直接对行业指数的量价、估值等特征进行因子挖掘,每季度末更新因子库。模型周频调仓,每周末选出多因子综合得分最高的五个行业进行等权配置。今年以来,模型取得绝对收益-10.26%,跑赢行业等权基准0.84 pct。上周,全球风险偏好出现异动,伦敦金现创今年以来新低带动有色金属板块出现较大跌幅,导致模型跑输等权基准1.19 pct。本周模型继续持有种植业、基础化工、贵金属、银行,剔除工业金属和消费者服务,纳入轻工制造,整体持仓仍然偏向价值风格。
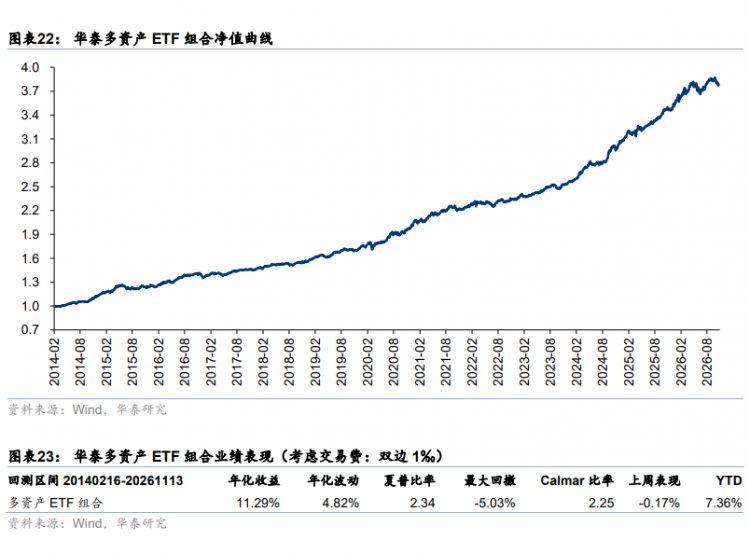
华泰多资产ETF组合:今年以来绝对收益7.36%
华泰多资产ETF组合由大类资产动量+风险平价框架、宏观因子风险预算框架、全球哑铃型组合构成。其中,宏观因子风险预算框架选取增长超预期/不及预期、通胀超预期/不及预期四种宏观风险源作为平价对象;在四象限风险平价的基础上,基于宏观预期动量的观点主动超配看好象限,实现增强。11月配置观点为增配“增长超预期”和“通胀超预期”两个象限:商品端和股票端整体超配,且品种上偏向进攻;债券端整体低配。上周,华泰多资产ETF组合收跌0.17%。今年以来策略的绝对收益为7.36%。
A股多维打分模型:行情处于磨底期
A股多维打分模型涵盖估值、情绪、资金、技术四大类的26个底层因子,通过投票法合成12个子维度,基于子维度分别发出多空择时信号后,将子维度的择时信号进一步合成为对宽基指数的综合打分。基准版打分结果(多维得分A)采用12个子维度等权投票而成,形成【-1~1】之间的综合打分结果,帮助投资者直观、及时的观测和理解市场。优化版打分结果(多维得分B)引入不同路径下的指标优选规则,在追高、抄底、追空、逃顶等四条路径下,仅取夏普前8的适用子维度,通过限制指标仅在其擅长场景发挥作用,显著提升了择时稳定性,但需关注过拟合风险。
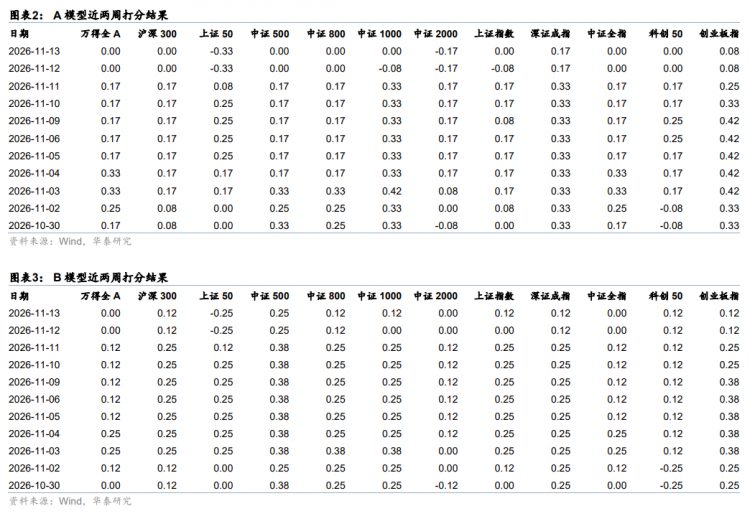
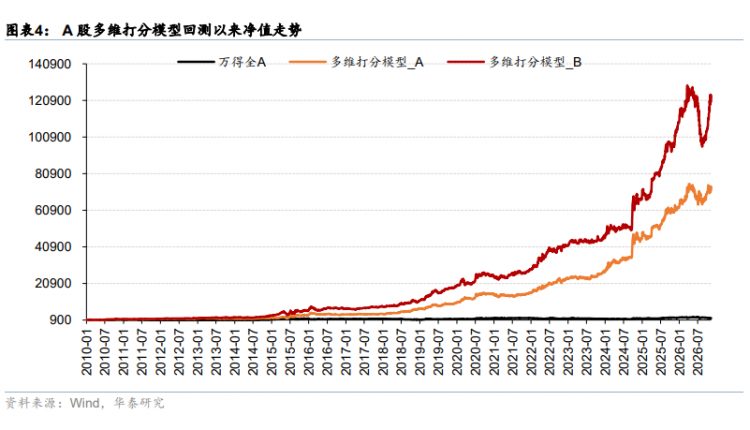
基于多维打分构建多空择时策略,规则如下:当得分大于0,看多;得分等于0,看平;得分小于0,看空。今年以来,多维打分模型_A对万得全A多空择时收益15.39%,上周收益-1.09%;多维打分模型_B对万得全A多空择时收益10.69%,上周收益-1.09%。近一周大部分宽基指数得分在中性区间,对应行情磨底期。
风格择时模型:红利信号全面看多
红利风格择时
红利风格择时参考前期报告《红利因子择时与2025Q1行业ETF投资建议——ETF智投系列研究之三》(2025-01-07)。择时的标的为中证红利指数相对中证全指的收益率。择时体系包括三个指标:
1)中证红利相对中证全指的动量:红利风格正向指标;
2)10Y-1Y期限利差:红利风格负向指标——当期限利差走阔时,“借短买长”的投资越有利可图,投资者越倾向于长久期投资,如成长风格,红利资产吸引力削弱;
3)银行间质押式回购成交量:红利风格正向指标——银行间市场成交量越大,说明资金空转程度越严重,对应“资产荒”越严重,红利资产吸引力增强。
三个指标从趋势维度日频发出信号,每日信号取值为0、+1、-1,分别代表看平、看多、看空三种观点。以各维度得分之和的正负性,作为红利风格多空观点的依据。当模型看好红利风格时,全仓持有中证红利;当模型不看好红利风格时,全仓持有中证全指;基准是中证红利和中证全指等权配置,在信号变化日再平衡。
今年以来策略收益为-3.92%,同期基准为-4.64%,模型超额收益为0.72%。本周模型观点维持看多红利。其中,银行间市场成交量、期限利差看多红利,相对动量转为中性。
大小盘风格择时
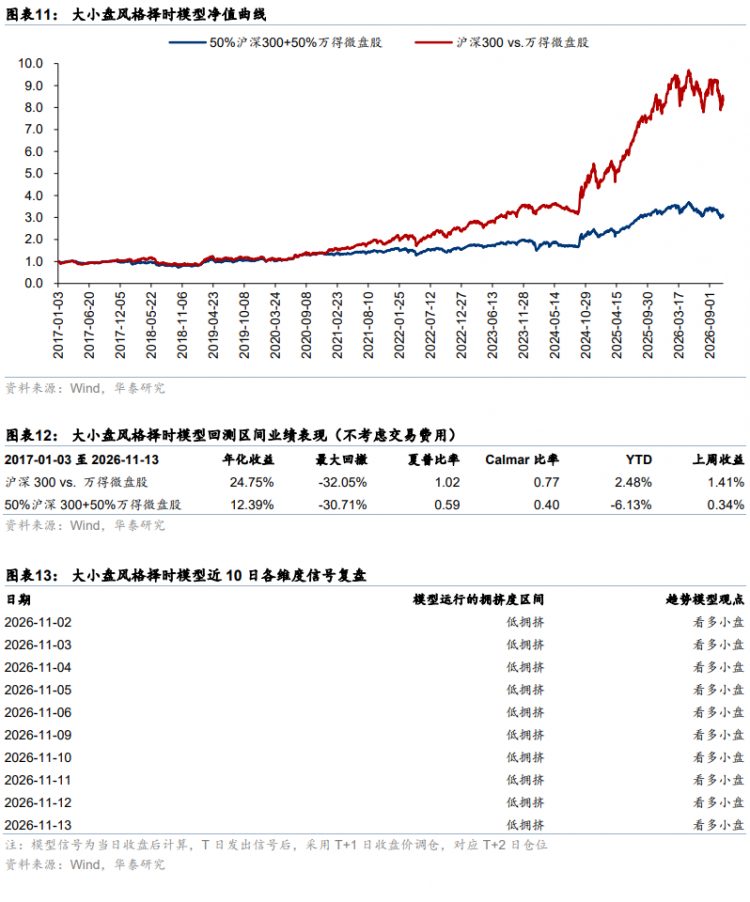
大小盘风格择时参考前期报告《基于趋势和拐点的市值因子择时模型》(2025-05-25)。在大多数情况下,大小盘风格的走势不如红利等其他风格温和,因此投资者对待大小盘风格的视角因市场状态而异——在低拥挤的时候,大小盘风格的驱动力源于宏观环境,而宏观基本面的变化较慢,投资者一般更在意风格的中长期趋势而忽视短期波动;在高拥挤的时候,大小盘风格的驱动力源于资金抱团,一旦“击鼓传花”停止,大小盘风格随时可能发生反转,投资者一般会对其短期趋势保持警惕。
以沪深300指数和万得微盘股指数为大小盘风格的代表。首先,我们从动量视角和成交视角计算大小盘风格拥挤度得分:
1)动量之差:计算万得微盘股指数与沪深300指数的10/20/30/40/50/60日动量之差,进一步计算各窗长动量之差的3.0/3.5/4.0/4.5/5.0年分位数的均值,对6个计算窗长下分位数最高的3个结果取均值,作为小盘风格的动量得分;对6个计算窗长下分位数最低的3个结果取均值,作为大盘风格的动量得分。
2)成交额之比:计算万得微盘股指数与沪深300指数的10/20/30/40/50/60日成交额之比,进一步计算各窗长成交额之比的3.0/3.5/4.0/4.5/5.0年分位数的均值,对6个计算窗长下分位数最高的3个结果取均值,作为小盘风格的成交量得分;对6个计算窗长下分位数最低的3个结果取均值,作为大盘风格的成交量得分。
3)将小盘风格的动量得分和成交量得分取均值,得到小盘风格的拥挤度得分,大于90%视为触发高拥挤;将大盘风格的动量得分和成交量得分取均值,得到大盘风格的拥挤度得分,小于10%视为触发高拥挤。
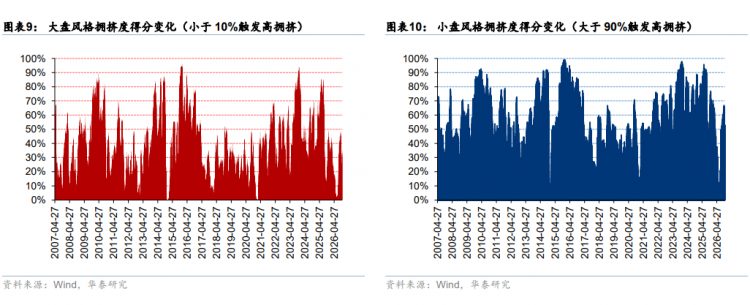
若最近20个交易日中,小盘风格或者大盘风格曾触发过高拥挤,视为模型运行在高拥挤区间中,否则就是运行在低拥挤区间中。在高拥挤区间中,我们采用参数值较小的双均线模型来应对随时可能出现的风格反转;在低拥挤区间中,我们采用参数值较大的双均线模型来跟住风格的中长期趋势。
今年以来策略收益2.48%,同期基准-6.13%,模型超额收益8.61%。当前,大盘拥挤度和小盘拥挤度均在正常区间内,小盘趋势维持占优。
行业轮动模型:关注贵金属、社服、化工、种植业、工业金属遗传规划行业轮动模型的底层资产为40个中信行业指数,因子更新频率为季频,调仓频率为周频。每周末,模型选出多因子综合得分最高的五个行业进行等权配置,次周第一个交易日按均价完成调仓。回测始于2022-09-30,模拟盘跟踪始于2024-05-20。今年以来,模型取得绝对收益-10.26%,跑赢行业等权基准0.84 pct。上周,全球风险偏好出现异动,伦敦金现创今年以来新低带动有色金属板块出现较大跌幅,导致模型跑输等权基准1.19 pct。本周模型继续持有种植业、基础化工、贵金属、银行,剔除工业金属和消费者服务,纳入轻工制造,整体持仓仍然偏向价值风格。
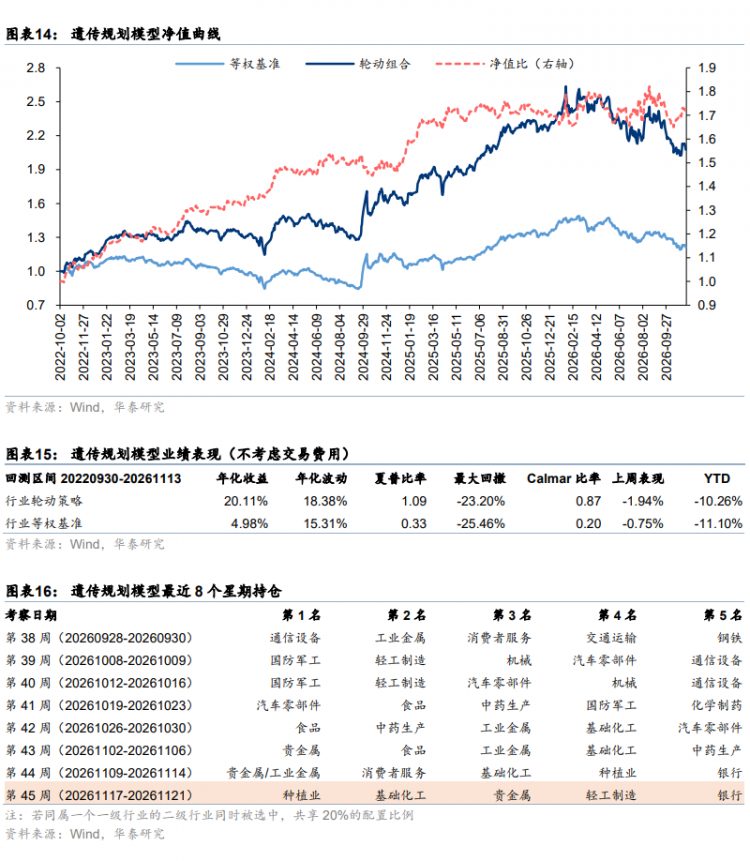
遗传规划模型是采用类似于“生物育种”的原理,直接对行业指数的量价、估值等数据进行挖掘,而不再依托逻辑去设计行业打分规则。
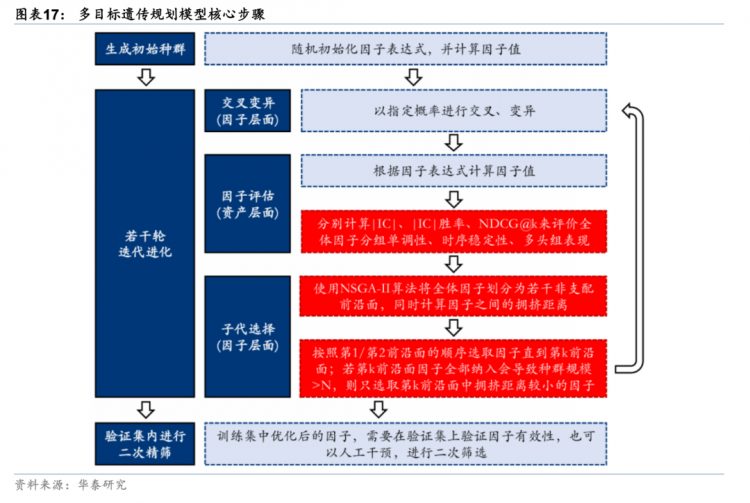
前期报告《量化行业轮动的“崎岖之路”》(2026-03-13)将传统的单目标遗传规划改造为了多目标遗传规划。多目标遗传规划使用|IC|、IC胜率、NDCG@k等三个指标(y1/y2/y3)来同时评价因子的分组单调性、时序稳定性、多头组表现。在NSGA-II算法的加持下,能够挖掘出兼具分组表现单调、超额收益持续、多头表现优秀的行业轮动因子。
传统的单目标遗传规划仅以λ1y1+λ2y2+λ3y3单个目标为因子评价指标,容易陷入“内卷”状态,导致因子同质化、过拟合。NSGA-II算法在不增加时间复杂度的前提下,能够实现等同于执行数十次不同λ1/λ2/λ3单目标遗传规划的效果,这是多目标遗传规划能够提升因子多样性、降低过拟合风险的主要原理。对于挖掘得到的行业轮动备选因子,我们结合贪心策略和方差膨胀系数,将共线性较低的多个因子合成为行业得分。
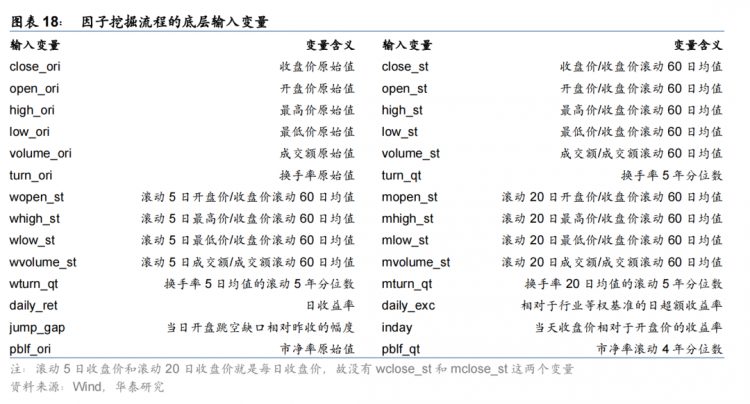
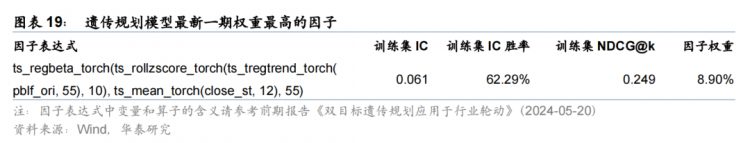
在最新一期挖掘出来的因子中,权重最大的因子基于估值和动量的相关性构建:
1)在时序上,针对单个行业,用其最近55个交易日的市净率对时间轴索引开展一元线性回归,取残差,再开展滚动10个交易日的zscore标准化,记作变量A;
2)在时序上,针对单个行业,用标准化后收盘价计算12日动量,记作变量B;
3)在时序上,用最近55个交易日的A对B开展一元线性回归,回归系数即最终因子。
华泰多资产ETF组合:今年以来绝对收益7.55%
华泰多资产ETF组合由大类资产动量+风险平价框架、宏观因子风险预算框架、全球哑铃型组合构成。其中,宏观因子风险预算框架的构建方式参考前期报告《基于宏观净预期差的国内ETF配置策略》(2025-02-27),其强调真正的风险分散不是分散于资产,而是分散于驱动资产的底层宏观风险源,具体构建分为三个步骤:
1) 宏观象限划分与资产选择:选择增长和通胀维度,根据是否超预期划分为四象限——增长超预期、增长不及预期、通胀超预期、通胀不及预期。结合“定量+定性”的方式确定各象限适配的资产。
2) 象限组合构建与风险度量:象限内资产等权构建子组合,注重刻画象限的下行风险。
3) 风险预算模型确定象限权重:每月底,根据“象限观点”调整象限风险预算,从而进行主动超配,实现策略增强。“象限观点”由宏观预期动量指标给出,该指标综合考虑资产价格交易的“买方预期动量”和经济指标预期差体现的“卖方预期差动量”。
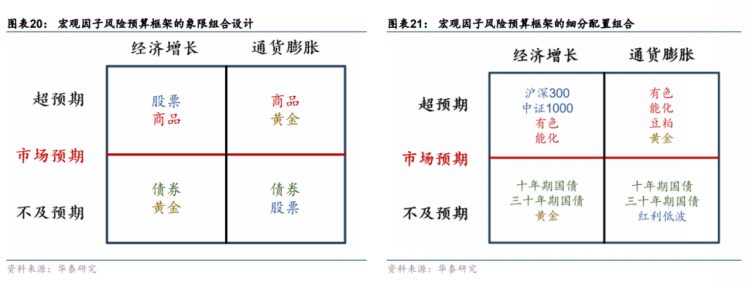
11月配置观点为增配“增长超预期”和“通胀超预期”两个象限:商品端和股票端整体超配,且品种上偏向进攻;债券端整体低配。上周,华泰多资产ETF组合收跌0.17%。今年以来策略的绝对收益为7.36%。
其他支持性材料
1) 周度模型基于数据和逻辑推演,具有一定的局限性;
2) 相关模型均根据历史规律总结,历史规律可能失效;
3) 模型输出不构成投资建议。
研报《金工: 继续看好价值风格》2026年11月15日
研究员:徐 特 S0570523050005
研究员:应宗珣S0570525070009
研究员:王晨宇 S0570522010001 | BTM049
联系人:沈鑫杰 S0570126070135