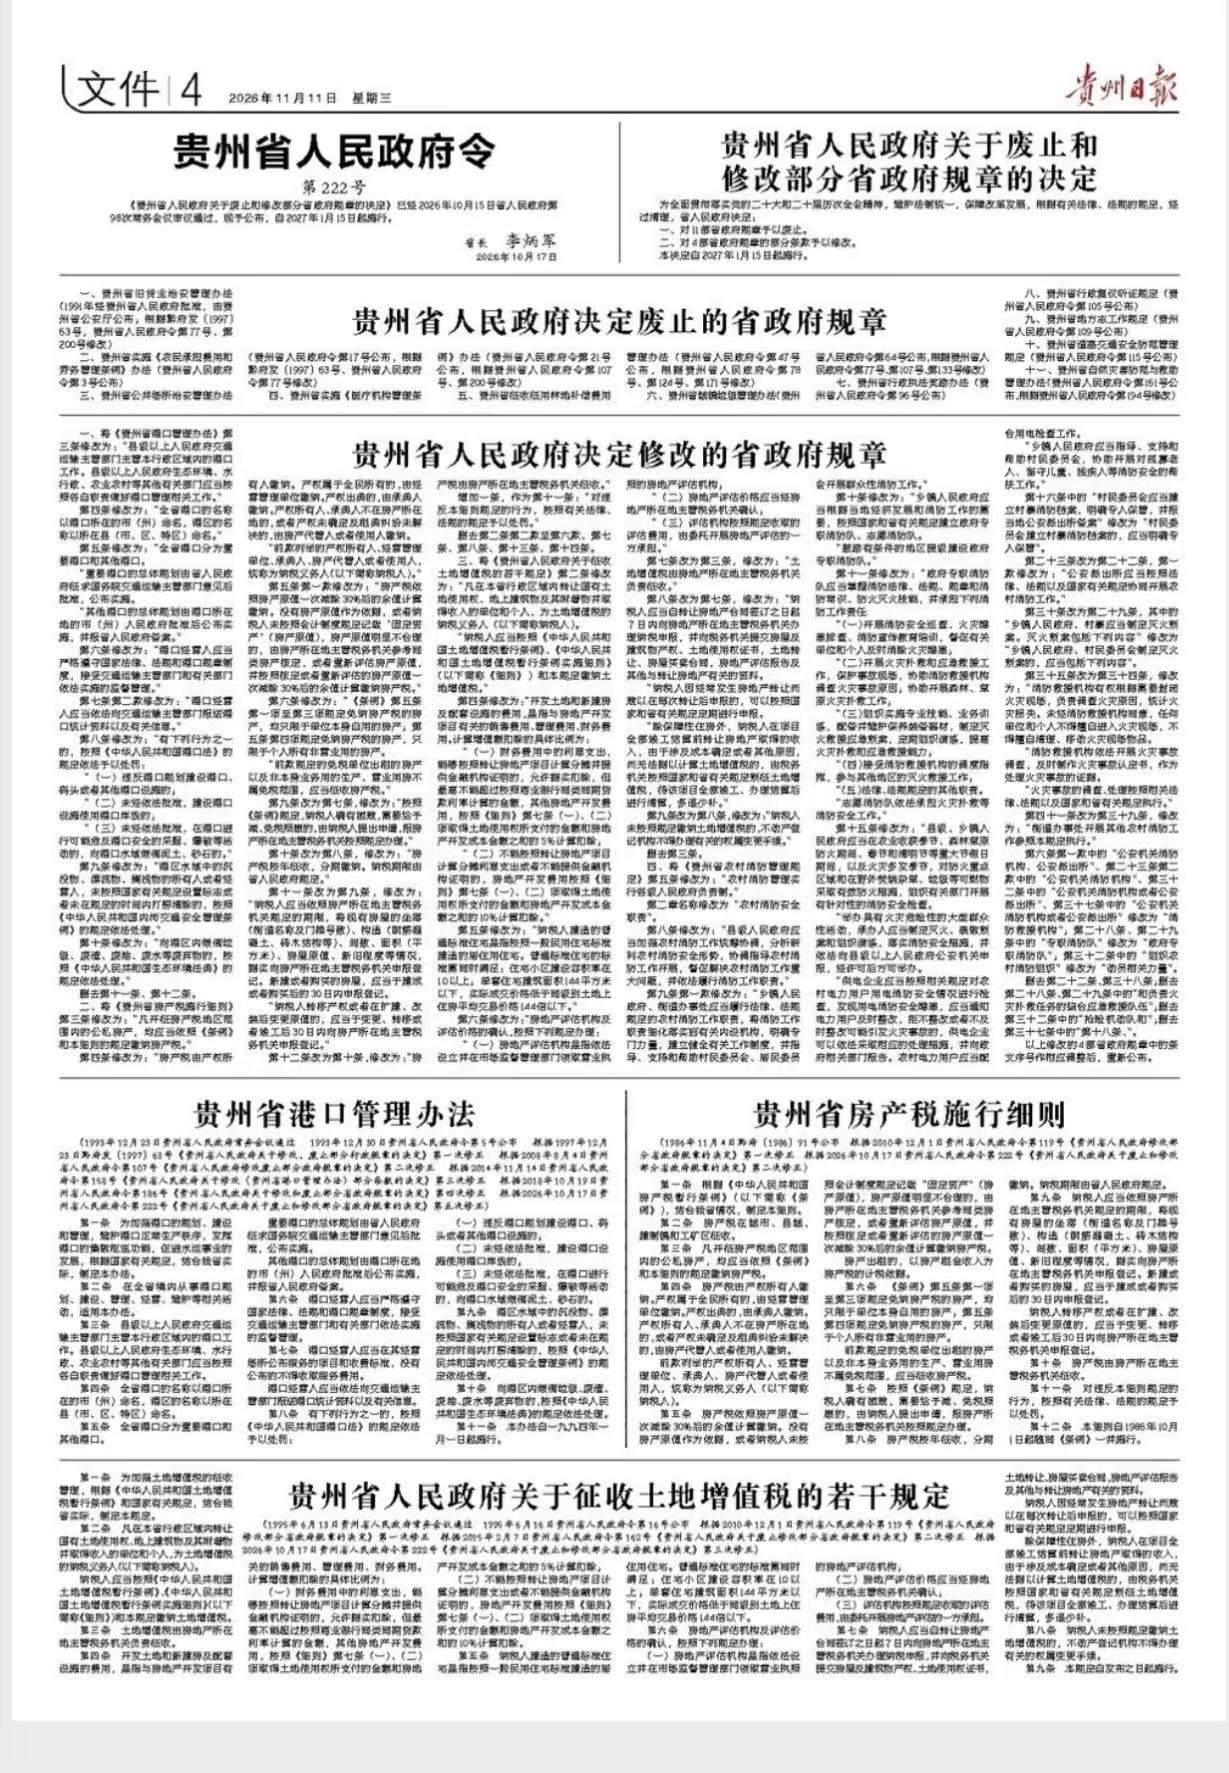
שירות החדשות של סין, Guiyang | על פי צו ממשלת העם של מחוז גוויג'ואו (מס' 222) ו"החלטת ממשלת העם המחוזית של גוויג'ואו בדבר ביטול ושינוי של כמה תקנות ממשלתיות פרובינציאליות" שפורסמו על ידי "Guizhou Daily" ב-11 בנובמבר 2026, מחוז גוויג'ואו השלים לאחרונה את הניקיון והתיקון של כמה תקנות ממשלתיות מחוזיות ושינויים רבים של תקנות ממשלתיות ותיקונים רבים. "כללי יישום מס נדל"ן פרובינציאלי של Guizhou" ותכנים אחרים. המסמכים הרלוונטיים יפורסמו רשמית וייושמו מעתה ואילך.
על פי "החלטת ממשלת העם של מחוז גוויג'ואו על ביטול ושינוי של כמה תקנות ממשלתיות פרובינציאליות", מחוז גוויג'ואו החליט לבטל מספר תקנות ישנות, כולל "אמצעי ניהול נמל מחוז גוויג'ואו", על מנת לקדם בניית שלטון חוק ולשמור על אחדות מערכת המשפט. במקביל, ההחלטה עשתה את התיקון השני ל"כללי יישום מס הרכוש של מחוז גויז'ו". ממקורות מידע עולה כי הכללים הוכרזו לראשונה ב-4 בנובמבר 1986, ושונו לראשונה בשנת 2010. הפעם, ההתאמה האחרונה הושלמה בהתאם לצו הממשל המחוזי מס' 222 ב-17 באוקטובר 2026.
"כללי יישום מס הנדל"ן של מחוז גוויג'ואו" המתוקנים מבהירים כי מיסי מקרקעין נגבים בערים, מחוזות, עיירות מאורגנות ואזורי תעשייה וכרייה, ומשלמים על ידי בעלי נכסים. מבחינת בסיס חישוב המס, חישוב המס מתבסס על שווי השייר בניכוי 30% מהשווי המקורי של הנכס. אם הנכס מושכר, בסיס חישוב המס מבוסס על הכנסות משכירות. הכללים המפורטים קובעים כי נכסים לשימוש עצמי ביחידות ונכסים לשימוש אישי שאינו עסקי פטורים מארנונה, אך נכסים המושכרים על ידי יחידות פטורות ממס ונכסים לשימוש לא עסקי עדיין חייבים במס. כמו כן, מיסי מקרקעין נגבים מדי שנה ומשלמים בתשלומים, ועל הנישומים להצהיר ולהירשם תוך 30 יום מרגע בנייה חדשה, רכישה או שינוי זכויות קניין.
להלן הטקסט המלא:
כללי יישום מס מקרקעין של מחוז גוויג'ואו
(הודעה מס' 91 של ממשלת העם המחוזית של גוויג'ואו [1986] ב-4 בנובמבר 1986. התיקון הראשון התבסס על "החלטת ממשלת העם של מחוז גוויג'ואו לתקן כמה תקנות ממשלתיות פרובינציאליות" ב-1 בדצמבר 2010. התיקון השני התבסס על "החלטת העם והממשלה של מחוז גוויג'ואו" ב-1 בדצמבר 2010. תקנות הממשלה המחוזית" ב-17 באוקטובר 2026.)
סעיף 1 כללים מפורטים אלה מנוסחים בהתאם ל"תקנות הזמניות של הרפובליקה העממית של סין בנושא מס מקרקעין" (להלן "התקנות") ולאור המצב במחוז שלנו.
סעיף 2 מס מקרקעין מוטל בערים, מחוזות, עיירות מאורגנות ואזורי תעשייה וכרייה.
סעיף 3 כל הנכסים הציבוריים והפרטיים בשטח בו נגבית ארנונה ישלמו ארנונה בהתאם להוראות התקנות ותקנון זה.
סעיף 4 מס מקרקעין ישולם על ידי בעל הנכס. אם זכויות הקניין שייכות לכלל העם, התשלום ישולם על ידי יחידת הניהול. אם זכויות הקניין נכתבו, ישלם הרשאי את הסכום. אם בעל הנכס או הרשות לא נמצא במקום הנכס, או אם לא נקבעו זכויות הקניין וסכסוך השכירות לא ייפתר, ישלם האפוטרופוס או המשתמש.
בעלי הנכסים, יחידות הניהול העסקיות, השטרים, שומרי המקרקעין או המשתמשים המפורטים בפסקה הקודמת מכונים ביחד נישומים (להלן נישומים).
סעיף 5 מס מקרקעין מחושב ומשולם על בסיס שווי השייר לאחר ניכוי 30% מהערך המקורי של הנכס. אם אין בסיס לערכו המקורי של הנכס, או שהנישום לא רשם את ה"רכוש הקבוע" (שוויו המקורי של הנכס) בהתאם לשיטת החשבונאות, ושוויו המקורי של הנכס בלתי סביר בעליל, תקבע רשות המסים הממונה על מיקום הנכס בהתייחס לנכסים דומים, או תעריך מחדש את הערך המקורי של הנכס ותשלם מס על פי 3% שווי הנכס. הערך המקורי המוערך או המוערך מחדש של הנכס.
אם הנכס מושכר, ההכנסה מהשכרת הנכס תהיה הבסיס לחישוב הארנונה.
סעיף 6 הנכסים הפטורים מארנונה לפי סעיפים 1 עד 3 בסעיף 5 ל"תקנות" מוגבלים לנכסים המשמשים את היחידה עצמה; הנכסים הפטורים מארנונה לפי סעיף 4 לסעיף 5 מוגבלים לנכסים בבעלות יחידים לשימוש לא עסקי.
הנכסים המושכרים על ידי היחידות הפטורות ממס המפורטות בפסקה הקודמת ומבני הייצור והעסק שאינם משמשים לעסקים שלהם אינם בגדר הפטור ממס וייגבו ארנונה.
סעיף 7 בהתאם להוראות התקנות, אם אכן נתון לנישום בקושי וצריך לספק לו הפחתת מס או פטור ממס, יגיש הנישום בקשה וידווח על כך לרשות המסים המוסמכת בה נמצא הנכס לצורך טיפול בהתאם לתקנות.
סעיף 8 מס מקרקעין נגבה מדי שנה ומשולם בתשלומים. המועד לתשלום המס ייקבע על ידי ממשלת העם המחוזית.
סעיף 9 נישומים ידווחו וירשמו בכנות את המיקום (שם רחוב ומספר בית), מבנה (בטון מזוין, לבנים ומבנה עץ וכדומה), מספר חדרים, שטח (מ"ר), ערך מקורי של הבית, חדשנות וכדומה של הבית הקיים לרשות המסים המוסמכת בה נמצא הנכס, בהתאם למגבלת הזמן שנקבעה על ידי רשות המסים המוסמכת שבה נמצא הנכס. בית חדש שנבנה או נרכש יש להצהיר לרישום תוך 30 יום מההשלמה או הרכישה.
העביר נישום זכויות קניין או משנה את ערכו המקורי לאחר הרחבה או שינוי, הוא יצהיר וירשום ברשות המסים המוסמכת היכן נמצא הנכס תוך 30 יום לאחר השינוי, ההעברה או ההשלמה.
סעיף 10 מס מקרקעין יוטל על ידי רשות המסים הממונה על המקום בו מצויים המקרקעין.
סעיף 11 הפרות של כללים אלה ייענשו בהתאם לחוקים ולתקנות הרלוונטיים.
סעיף 12 כללים מפורטים אלה ייכנסו לתוקף יחד עם התקנות ביום 1 באוקטובר 1986.