China Nieuwsdienst, Guiyang | Volgens het Guizhou Provincial People's Government Order (nr. 222) en het "Guizhou Provincial People's Government's Decision on Abolition and Modification of Some Provincial Government Regulations", gepubliceerd door "Guizhou Daily" op 11 november 2026, heeft de provincie Guizhou onlangs de opschoning en wijziging van enkele provinciale overheidsregels voltooid, waaronder de afschaffing van veel oude regelgeving en de wijziging van de "Guizhou Provincial Real Estate Tax Implementation". Regels" en andere inhoud. De relevante documenten worden vanaf nu officieel aangekondigd en geïmplementeerd.
Volgens het "Besluit van de Volksregering van de provincie Guizhou over de afschaffing en wijziging van enkele provinciale overheidsvoorschriften", besloot de provincie Guizhou een aantal oude voorschriften af te schaffen, waaronder de "havenbeheersmaatregelen van de provincie Guizhou", om de opbouw van een rechtsstaatregering te bevorderen en de eenheid van het rechtssysteem te behouden. Tegelijkertijd werd met het besluit de tweede wijziging aangebracht in de "implementatieregels voor onroerendgoedbelasting in de provincie Guizhou". Uit informatiebronnen blijkt dat de regels voor het eerst werden aangekondigd op 4 november 1986 en voor het eerst werden herzien in 2010. Deze keer werd de laatste aanpassing voltooid in overeenstemming met Provinciaal Regeringsbesluit nr. 222 op 17 oktober 2026.
De herziene "Implementatieregels voor onroerendgoedbelasting in de provincie Guizhou" verduidelijken dat onroerendgoedbelasting wordt geheven in steden, provincies, georganiseerde steden en industriële en mijnbouwgebieden, en wordt betaald door eigenaren van onroerend goed. Wat de belastingberekeningsbasis betreft, is de belastingberekening gebaseerd op de restwaarde na aftrek van 30% van de oorspronkelijke waarde van het onroerend goed. Als de woning wordt verhuurd, wordt de belastingberekeningsgrondslag gebaseerd op de huurinkomsten. De gedetailleerde regels bepalen dat eigendommen voor eigen gebruik van eenheden en eigendommen voor persoonlijk niet-zakelijk gebruik zijn vrijgesteld van onroerendgoedbelasting, maar eigendommen die worden verhuurd door van belasting vrijgestelde eenheden en eigendommen voor niet-zakelijk gebruik zijn nog steeds onderworpen aan belasting. Bovendien worden onroerendgoedbelastingen jaarlijks geïnd en in termijnen betaald, en moeten belastingbetalers binnen 30 dagen na nieuwbouw, aankoop of wijziging van eigendomsrechten aangifte doen en zich registreren.
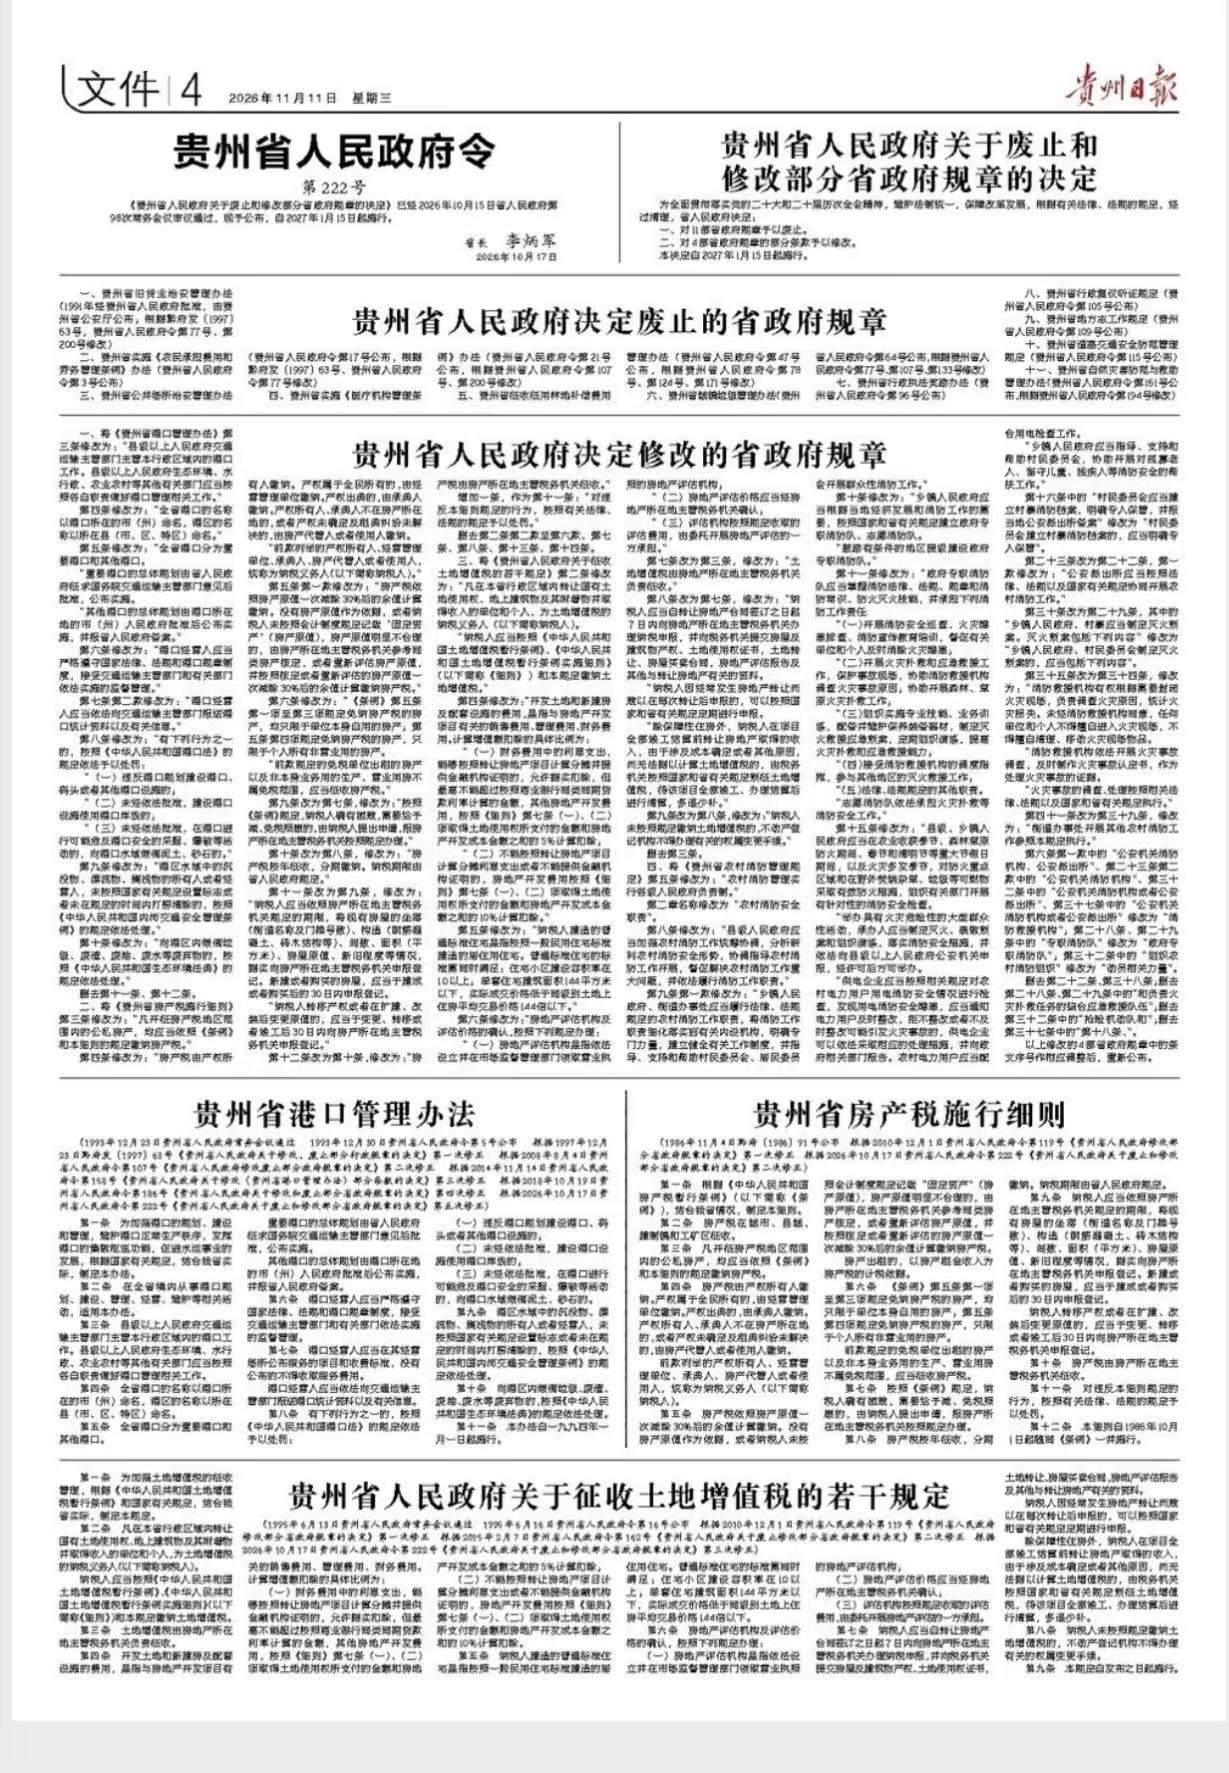
Hieronder volgt de volledige tekst:
Implementatieregels voor onroerendgoedbelasting in de provincie Guizhou
(Aankondiging nr. 91 van de provinciale volksregering van Guizhou [1986] op 4 november 1986. Het eerste amendement was gebaseerd op het "besluit van de volksregering van de provincie Guizhou om enkele provinciale regeringsregels te wijzigen" van 1 december 2010. Het tweede amendement was gebaseerd op het "besluit van de volksregering van de provincie Guizhou over de afschaffing en wijziging van enkele provinciale regeringsregels" op 17 oktober 2026.)
Artikel 1 Deze gedetailleerde regels zijn opgesteld in overeenstemming met de "Voorlopige Regeling van de Volksrepubliek China inzake de onroerendgoedbelasting" (hierna de "Regelgeving" genoemd) en in het licht van de situatie in onze provincie.
Artikel 2 Onroerendgoedbelasting wordt geheven in steden, provincies, georganiseerde gemeenten en industrie- en mijnbouwgebieden.
Artikel 3 Op alle openbare en particuliere eigendommen binnen het gebied waar de onroerende voorheffing wordt geheven, wordt onroerende voorheffing betaald in overeenstemming met de bepalingen van het Reglement en dit Nadere Reglement.
Artikel 4 Onroerendezaakbelasting wordt betaald door de eigenaar van het onroerend goed. Als de eigendomsrechten toebehoren aan het hele volk, wordt de betaling betaald door de beheerseenheid. Als de eigendomsrechten worden overgedragen, moet de aktehouder het bedrag betalen. Indien de vastgoedeigenaar of aktehouder zich niet op de locatie van de woning bevindt, of indien de eigendomsrechten niet zijn vastgesteld en het huurgeschil niet is opgelost, zal de vastgoedbewaarder of gebruiker betalen.
De in het vorige lid genoemde vastgoedeigenaren, bedrijfsbeheereenheden, akten, vastgoedbewaarders of gebruikers worden gezamenlijk belastingplichtigen (hierna belastingplichtigen) genoemd.
Artikel 5 Onroerendezaakbelasting wordt berekend en betaald op basis van de restwaarde onder aftrek van 30% van de oorspronkelijke waarde van de woning. Als er geen basis is voor de oorspronkelijke waarde van het onroerend goed, of als de belastingbetaler er niet in slaagt de "vaste activa" (oorspronkelijke waarde van het onroerend goed) te registreren in overeenstemming met het boekhoudsysteem, en de oorspronkelijke waarde van het onroerend goed duidelijk onredelijk is, zal de belastingdienst die verantwoordelijk is voor de locatie van het onroerend goed, deze bepalen op basis van vergelijkbare eigendommen, of de oorspronkelijke waarde van het onroerend goed opnieuw beoordelen, en de onroerendgoedbelasting berekenen en betalen op basis van de restwaarde, na aftrek van 30% van de geschatte of opnieuw beoordeelde oorspronkelijke waarde. van het pand.
Als de woning wordt verhuurd, vormen de huurinkomsten uit de woning de basis voor de berekening van de onroerende voorheffing.
Artikel 6 De eigendommen die zijn vrijgesteld van onroerendgoedbelasting volgens de artikelen 1 tot en met 3 van artikel 5 van het "Reglement" zijn beperkt tot eigendommen die door de eenheid zelf worden gebruikt; de eigendommen die zijn vrijgesteld van onroerendgoedbelasting overeenkomstig artikel 5, punt 4, zijn beperkt tot eigendommen die eigendom zijn van particulieren voor niet-zakelijk gebruik.
De eigendommen die worden verhuurd door de in het vorige lid genoemde belastingvrije eenheden en de productie- en bedrijfsgebouwen die niet voor de eigen bedrijfsvoering worden gebruikt, vallen niet onder de reikwijdte van de belastingvrijstelling en er wordt onroerende voorheffing geheven.
Artikel 7 Indien een belastingplichtige inderdaad in moeilijkheden verkeert en belastingvermindering of -vrijstelling moet krijgen, dient hij overeenkomstig de bepalingen van de Regeling een aanvraag in en meldt hij dit aan de bevoegde belastingautoriteit waar het onroerend goed zich bevindt, voor verwerking in overeenstemming met de regelgeving.
Artikel 8 Onroerendezaakbelasting wordt jaarlijks geïnd en in termijnen betaald. De uiterste datum voor belastingbetaling wordt vastgesteld door de provinciale volksregering.
Artikel 9 Belastingplichtigen dienen, in overeenstemming met de door de bevoegde belastingdienst waar de woning gelegen is, de locatie (straatnaam en huisnummer), structuur (gewapend beton, baksteen- en houtconstructie etc.), aantal kamers, oppervlakte (vierkante meters), oorspronkelijke waarde van de woning, nieuwheid etc. van de bestaande woning, naar waarheid te melden en te registreren bij de bevoegde belastingdienst waar de woning gelegen is. Een nieuw gebouwde of gekochte woning moet binnen 30 dagen na oplevering of aankoop ter inschrijving worden aangegeven.
Als een belastingplichtige eigendomsrechten overdraagt of de oorspronkelijke waarde ervan wijzigt na uitbreiding of wijziging, moet hij dit binnen 30 dagen na de wijziging, overdracht of voltooiing aangeven en registreren bij de bevoegde belastingdienst waar het onroerend goed zich bevindt.
Artikel 10 De onroerende voorheffing wordt geheven door de belastingdienst die verantwoordelijk is voor de ligging van de woning.
Artikel 11 Overtredingen van deze Regels worden bestraft in overeenstemming met de relevante wet- en regelgeving.
Artikel 12 Deze gedetailleerde regels treden samen met de Regeling in werking op 1 oktober 1986.