来源:保观
随着三季度偿付能力报告披露完毕,人身险公司个险渠道的经营情况也随之浮出水面。数据显示,今年第三季度,纳入统计的人身险公司个险渠道合计实现保费3514.72 亿元,较二季度的3769.84亿元下降6.77%,单季减少255.12 亿元。
代理人数量方面,三季度合计个险代理人为210.42万人,较二季度末的209.08万人净增13389人,增幅为0.64%。尽管0.64%的绝对增幅有限,但考虑到行业近年代理人规模长期处于“缩水”通道,此次代理人数量“止跌回升”是一个较为重要的边际拐点信号。
把两组数据并置来看,背离的指向很明确:保费缩量,代理人企稳。队伍率先企稳,说明人力盘子的收缩接近尾声,但队伍企稳尚未同步转化为保费增长,提示行业正处于“蓄力”而非“发力”阶段。
今天我们就来盘点人身险公司个险渠道最新发展情况。(由于公司披露口径不一致以及部分公司个险渠道保费过低未纳入统计,因此保费与代理人规模涉及的企业数量有所区别)
1
保费收入:头部集中、梯队分化,外资险企显韧性
从头部公司保险来看,个险渠道的行业集中度进一步凸显。在已披露数据的公司中,保费排名前六的分别为:平安人寿、太保寿险、泰康人寿、新华保险、太平人寿、友邦人寿,三季度合计实现保费3021.58亿元,占行业总量的比重约86%,环比下降7.04%。可以说,行业总量的缩量,主要由头部公司的经营节奏决定。
具体到头部六家公司,平安人寿个险渠道以三季度1295.1亿元的保费收入在可统计的公司中位列行业第一,太保寿险、泰康人寿、新华保险、太平人寿、友邦人寿分别以467.55亿元、443.67亿元、347.69亿元、262.96亿元、204.61亿元分列二到六位。
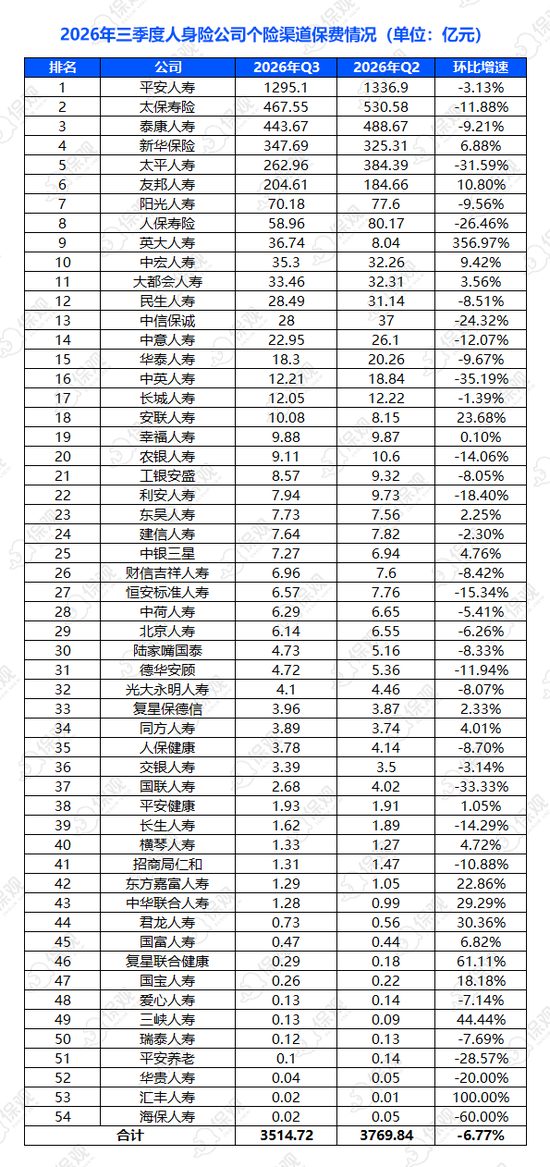
头部公司以下的第二梯队表现更值得关注。其中阳光人寿70.18亿元、环比下降9.56%;人保寿险58.96亿元、环比大幅下降26.46%;中宏人寿35.3亿元、环比增长9.42%;大都会人寿33.46亿元、环比增长3.56%。可以看到,在头部之外,多数中大型险企同样处于缩量通道,而以中宏、大都会为代表的中外合资公司反而普遍保持正增长,包括头部公司中的友邦人寿也取得了双位数增长,反映出不同经营基因下个险渠道的差异。
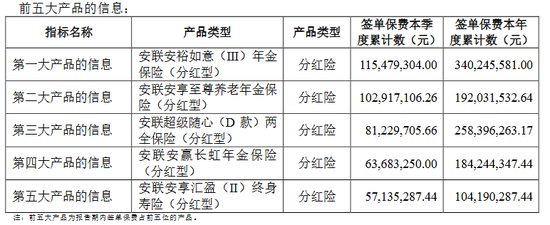
从披露数据的54家公司结构看,三季度较二季度实现增长的有21家,出现下滑的有33家,说明今年三季度人身险公司个险渠道保费存在明显的“涨少跌多”的行业格局。其中比较突出的有安联人寿,其三季度个险渠道签单保费为10.08亿元,较二季度环比增长23.68%。从产品情况看,安联人寿销售的前五大产品均为分红型产品,公司在该产品上具备一定的市场竞争力。
整体来看,今年三季度,外资系保险公司个险渠道的表现较内资险企要更为强势。究其原因,我们认为包括长期战略选择、队伍机制、客户定位等因素,多数外资、合资寿险从进入国内市场之初,就没有走“大规模增员、广撒网”的人海路径,代理人招聘门槛更高,优先招募具备本科以上学历、金融、财会、医疗等行业背景,有稳定圈层资源的成熟人才,新人画像以“成熟职业转型者”为主。这套模式下,队伍基数不大,但队伍的成熟度、产能往往要更高,在内资险企普遍经历人力清虚、低产能代理人集中脱落、队伍产能阵痛时,外资精英队伍的波动天然更小,业务底盘更稳。如友邦的卓越营销员体系、大都会的顾问式营销体系,本质上都是围绕“小而精、高产能”搭建,考核重心放在绩优留存、客户经营,而不是人力规模数字。
2
代理人规模:总量企稳,头部公司代理人提质路线清晰
代理人队伍方面,57家公布数据的人身险公司三季度末合计个险代理人210.42万人,较二季度末净增13389人,增幅为0.64%。从方向上看,这扭转了过去几年行业人力持续净流出的局面。
从样本结构拆分,在57家完整披露二季度、三季度代理人数据的人身险公司里,代理人数量增加的共30家,环比减少的共27家,增员的公司数量多于减员公司,这也是行业总人力能够小幅抬升的基础。
头部公司中,代理人排名前六的公司合计拥有172.61万人,占行业总量的约 82%,头部仍是整个行业队伍的基本盘。但与保费端主要以缩量为主不同,头部险企在队伍规模上走出了 “增与减” 并存的两种路线。
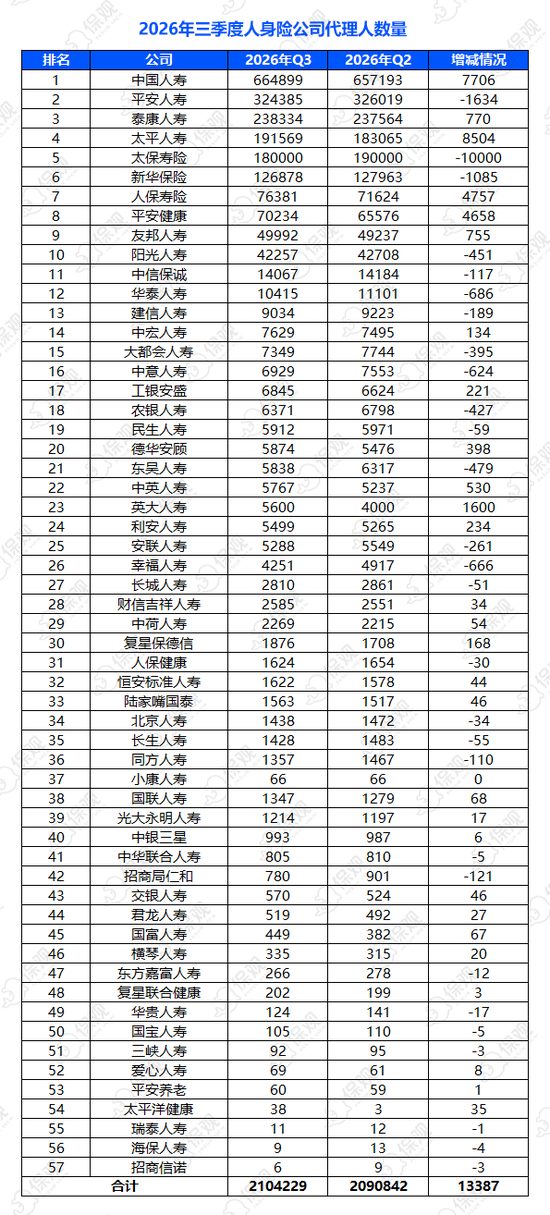
其中太平人寿三季度19.16万人,环比净增8504人,是头部中增员最积极的公司;中国人寿66.49万人,环比净增7706人,稳居行业第一的同时继续扩员;人保寿险7.64万人,环比净增4757人;平安健康7.02万人,环比净增4658人。
此外,太保寿险三季度18.00万人,环比净减1万人,为全行业降幅最大的公司;平安人寿 32.44万人,环比净减1634人;新华保险12.69万人,环比净减1085人。
这种“增与减”并存,反映出头部险企在代理人政策、培训策略方面存在一些差异。
如平安人寿三季度代理人32.44万人,环比净减1634人,公司持续执行 “高素质、高绩效、高品质” 的三高队伍转型战略,不追求人力规模反弹,核心目标是队伍结构优化、绩优人力占比提升。平安人寿当前的代理人培育体系已经形成“优才、英才、高才”三层金字塔梯队,其中高才计划是本轮提质的核心抓手,定向招募本科以上、具备财富管理、银行、医疗等行业资源的成熟人才。同时公司依托“三好五星”评价体系,持续对队伍进行动态分层,持续清退长期活动量不足、产能低迷、业务品质差的代理人,把津贴、培训、客户资源向绩优群体倾斜,以优增优,依靠绩优队伍拉动价值保费,接受短期人力规模小幅下行,换取长期人均产能、件均和留存的改善。根据平安人寿披露,今年前三季度,平安人寿代理人队伍新增人力中大专及以上人力占比66.3%,同比提升6.5个百分点。
此外,中国人寿三季度代理人66.49万人,较二季度末净增7706人,稳居行业第一的同时继续稳住代理人队伍规模;太平人寿三季度代理人19.16万人,较二季度末净增8504人,是增员数量最多的公司。
但实际上,两家并非简单复刻过去人海模式,而是“稳底盘 + 分层提质”并行:在适度扩大队伍总量的同时,同步优化增员画像,提高新人学历、资源门槛,配套升级培训体系和基本法。以太平人寿为例,公司专业经营理念在代理人端的落地正在通过“骏程计划”得以实现。坚持以“年轻化、专业化、职业化、绩优化”的建设为抓手,通过基础、组发、培训、荣誉、科技、产品、高客以及服务“八位一体”的赋能体系匹配分级制度下的高阶人才的成长需求,覆盖代理人从入门到高阶的完整成长周期。从基础产品知识到健康管理、养老规划、财富配置的全维度专业培养路径,对应代理人从健康管理师、养老规划师到五星财富规划师的职业进阶路线,帮助从业者系统构建适配分级制度的专业能力。
除头部险企外,英大人寿代理人数量从4000人增长至5600人,增幅达到40%,中英人寿代理人数量从5237增长至5767人,队伍实现530人增长,增幅超10%。其中英大人寿作为与国家电网系统有深厚关联的保险公司,双方多年关联交易始终保持较高水平,但去年年底新任董事长上任后,新一届管理层更加注重以巩固主业优势和确保核心业务稳步发展为中心工作,努力提升企业市场化和自主经营能力,因此代理人规模的扩张极有可能是为了下一步进行的业务扩张;而中英人寿作为中粮资本与英国英杰华集团各持股50%的中外合资寿险公司,近两年来将业务重点放在了悦养健康服务体系的搭建和落地上,在健康管理、康养服务领域持续发力,代理人规模的扩张也有极大可能是为了服务全新的战略。
对于中小险企来说,其大幅度增员的核心挑战在于能否在快速扩员之后,快速补上培训、客户经营、品质管控的短板,把新增人力沉淀为稳定、高产能的队伍,而不是一轮激励过后队伍快速流失、业务脉冲式起落。
3
结语:转型十字路口,关注两大信号
把保费端与队伍端的数据结合起来,我们认为三季度个险渠道至少释放出以下值得关注的信号。
首先是队伍先稳,产能未兑。代理人总量回升、保费总量回落并存,说明行业已进入“人力企稳、产能爬坡”的过渡期,队伍盘子的收缩告一段落,而新增人力从入司、培训到稳定出单,存在3-6个月甚至更长的培育周期,四季度乃至明年一季度,将是观察本轮新增人力能否转化为有效产能的关键窗口。
其次,头部险企间存在一定的差异性,平安、太保等主动清虚,以人力规模的短期收缩换取队伍精英化、价值化;国寿、太平选择在温和增员的过程中持续优化结构。两种模式没有绝对优劣,精兵模式见效慢、阵痛期更长,但长期业务价值、保单品质的确定性更强;边增边提模式可以更快稳住渠道底盘,但对主管经营、新人留存的管理能力要求更高,我们也期待头部公司均能够实现自身想要的效果。
总的来看,个险渠道的复苏,不是简单的人力数字止跌反弹,只有当队伍企稳真正兑现为产能稳步提升、当保费结构优化持续带动价值增长,行业才算真正走完本轮漫长转型的下半场。