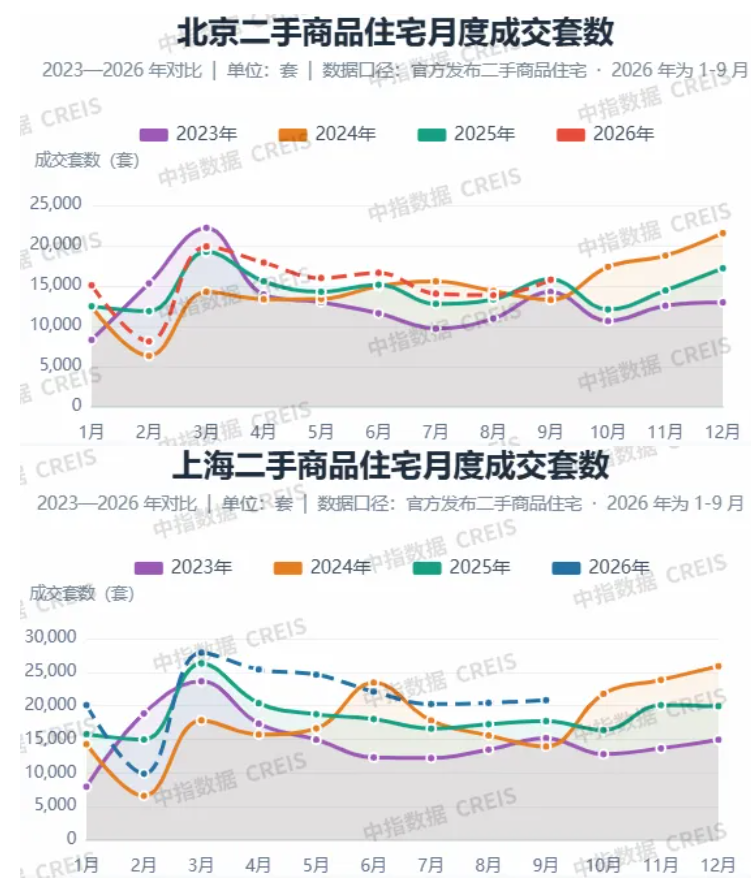
今年前三季度,北京二手住宅網簽137229套,年增5.1%,成交規模為2022年以來同期最高;上海二手住宅網簽191563套,年增15.5%,第三季以來,單月成交規模連續三個月創近五年同期新高。
進入10月,二手房市場活躍度延續。截至10月20日,北京二手住宅、上海二手商品房分別成交7029套、1,4174套,較去年同期成長25.9%、37.9%。
整體來看,京滬二手房市場成交保持活躍,剛需仍是成交主力,改善性需求出現邊際恢復。但兩地價格表現已分化:上海二手房掛牌價格趨於穩定,北京掛牌價格仍有下行壓力。後續改善性需求能否持續釋放,以及成交回升能否進一步帶動價格穩定,仍值得關注。
1.京滬二手房成交保持活躍,價格走勢已分化
北京、上海二手房市場成交持續放量,前三季京滬二手房成交13.7萬套、19.2萬套。京滬市場受8月需求端政策效應持續顯效帶動,市場維持活躍,9月,北京、上海二手住宅分別成交1.6萬套、2.1萬套,環比分別增長13.7%、2.0%,上海同比增長17.6%,連續七個月同比增長,北京同比小幅下降0.5%。
價格方面,根據中國房地產指數系統百城價格指數,2026年前三季度北京二手住宅價格累計下跌5.32%,北京掛牌均價仍在下行,二季度跌幅收窄,三季度跌幅有所擴大,上海3月以來二手房掛牌價格整體呈現上漲態勢,3-7月環比持續上漲,8月小幅回漲,9月1%再次轉漲,8月小幅回漲,8月小幅回漲,
2.剛需仍是京滬二手房成交主力,改善性需求已恢復
前三季度,北京、上海200萬以下二手房成交佔比分別達51.3%、47.1%,較去年全年提升3.1、5.0個百分點。從面積段來看,成交同樣有向小戶型集中的趨勢,前三季度,北京、上海90平以下二手房成交佔比分別為62.5%、66.6%,上海較去年全年提升1.7個百分點,北京與去年基本持平。
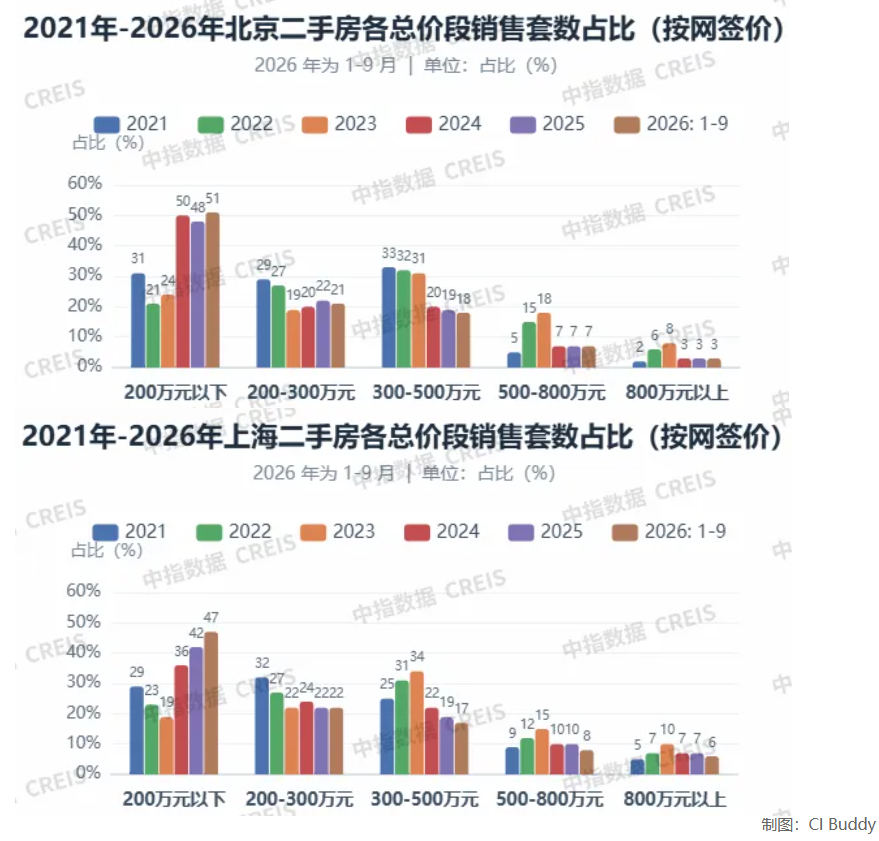
同時,5月以來,京滬300萬元以上及90平方公尺以上二手房成交佔比均較今年4月有所提升,反映出近期成交結構有所改善,部分改善性需求正在恢復。
9月,北京300萬以上房源成交佔比由4月的20.9%提升至30.9%,其中300-500萬、500-800萬及800萬以上成交佔比分別提升4.6、3.4和2.1個百分點;上海高總價房源成交佔比也在回升,300萬以上房源成交佔比提升至33.2%,其中300-500萬房源成交佔比提高至18.1%,500萬以上房源成交佔比也有小幅提高。
同時,京滬90平以上二手房源成交佔比也逐漸提高,9月京滬90平以上二手房成交佔比分別為38.4%、34.2%,較今年4月提升1.6、1.8個百分點。
值得關注的是,9月29日,財政部會同中國人民銀行、金融監理總局印發《關於實施居民購屋貸款貼息政策的通知》,對所購房屋建築面積小於120平米、總價150萬以的首套房實施居民購房貸款貼息政策。
由於京滬新房總價較高,因此受惠於財政貼息政策利好的房源主要為部分二手房。根據中指數據,今年前三季北京面積小於1,20平米、總價150萬以內二手房成交佔比為35.0%,上海為30.4%。
3.掛牌量持續回落,議價空間同步收窄
今年以來二手房成交持續放量,二手房掛牌量也延續下降態勢。根據中指監測,去年第四季以來,京滬二手房掛牌規模呈現波動下降態勢。2026年9月末,北京二手房存量掛牌11.8萬套,季減1.1%,年減15.7%;上海存量掛牌8.4萬套,較上季下降1.2%,較去年同期下降23.8%。存量掛牌回落的同時,新增掛牌也逐漸趨穩。
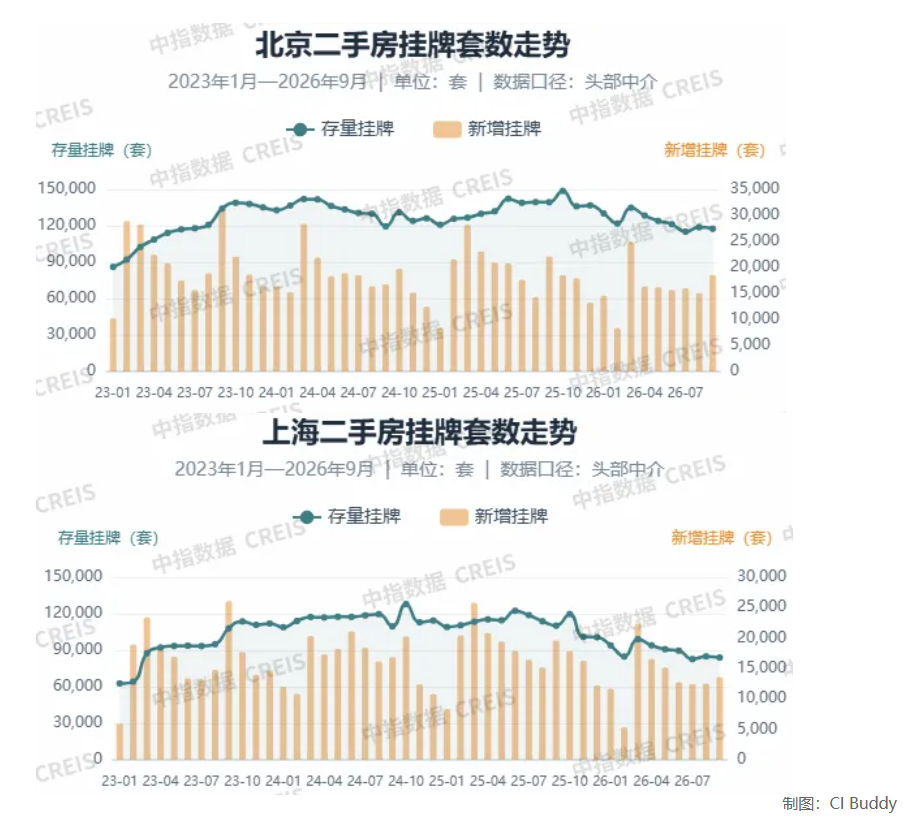
二手房成交量回升,疊加掛牌量回落,議價空間也同步收窄。根據中指監測頭部中介數據,今年以來京滬二手房議價空間整體平穩,9月北京議價空間6.99%,上海6.42%,均較去年9月高點顯著回落。
綜合來看,2026年前三季京滬二手房市場活躍度維持高位,剛需仍是成交基本盤,改善性需求出現邊際恢復,市場供給壓力有所緩和。
展望四季度,居民購屋貸款貼息政策落地,可望對符合條件的首套住房需求形成一定支撐,預計京滬二手房成交仍具備一定活躍度。整體而言,目前市場修復仍以剛需驅動為主,價格穩定的關鍵在於改善性需求的持續釋放、掛牌規模能否保持穩定以及居民預期的進一步修復。(中指研究院指數研究部總經理曹晶晶)
責任編輯:李霞