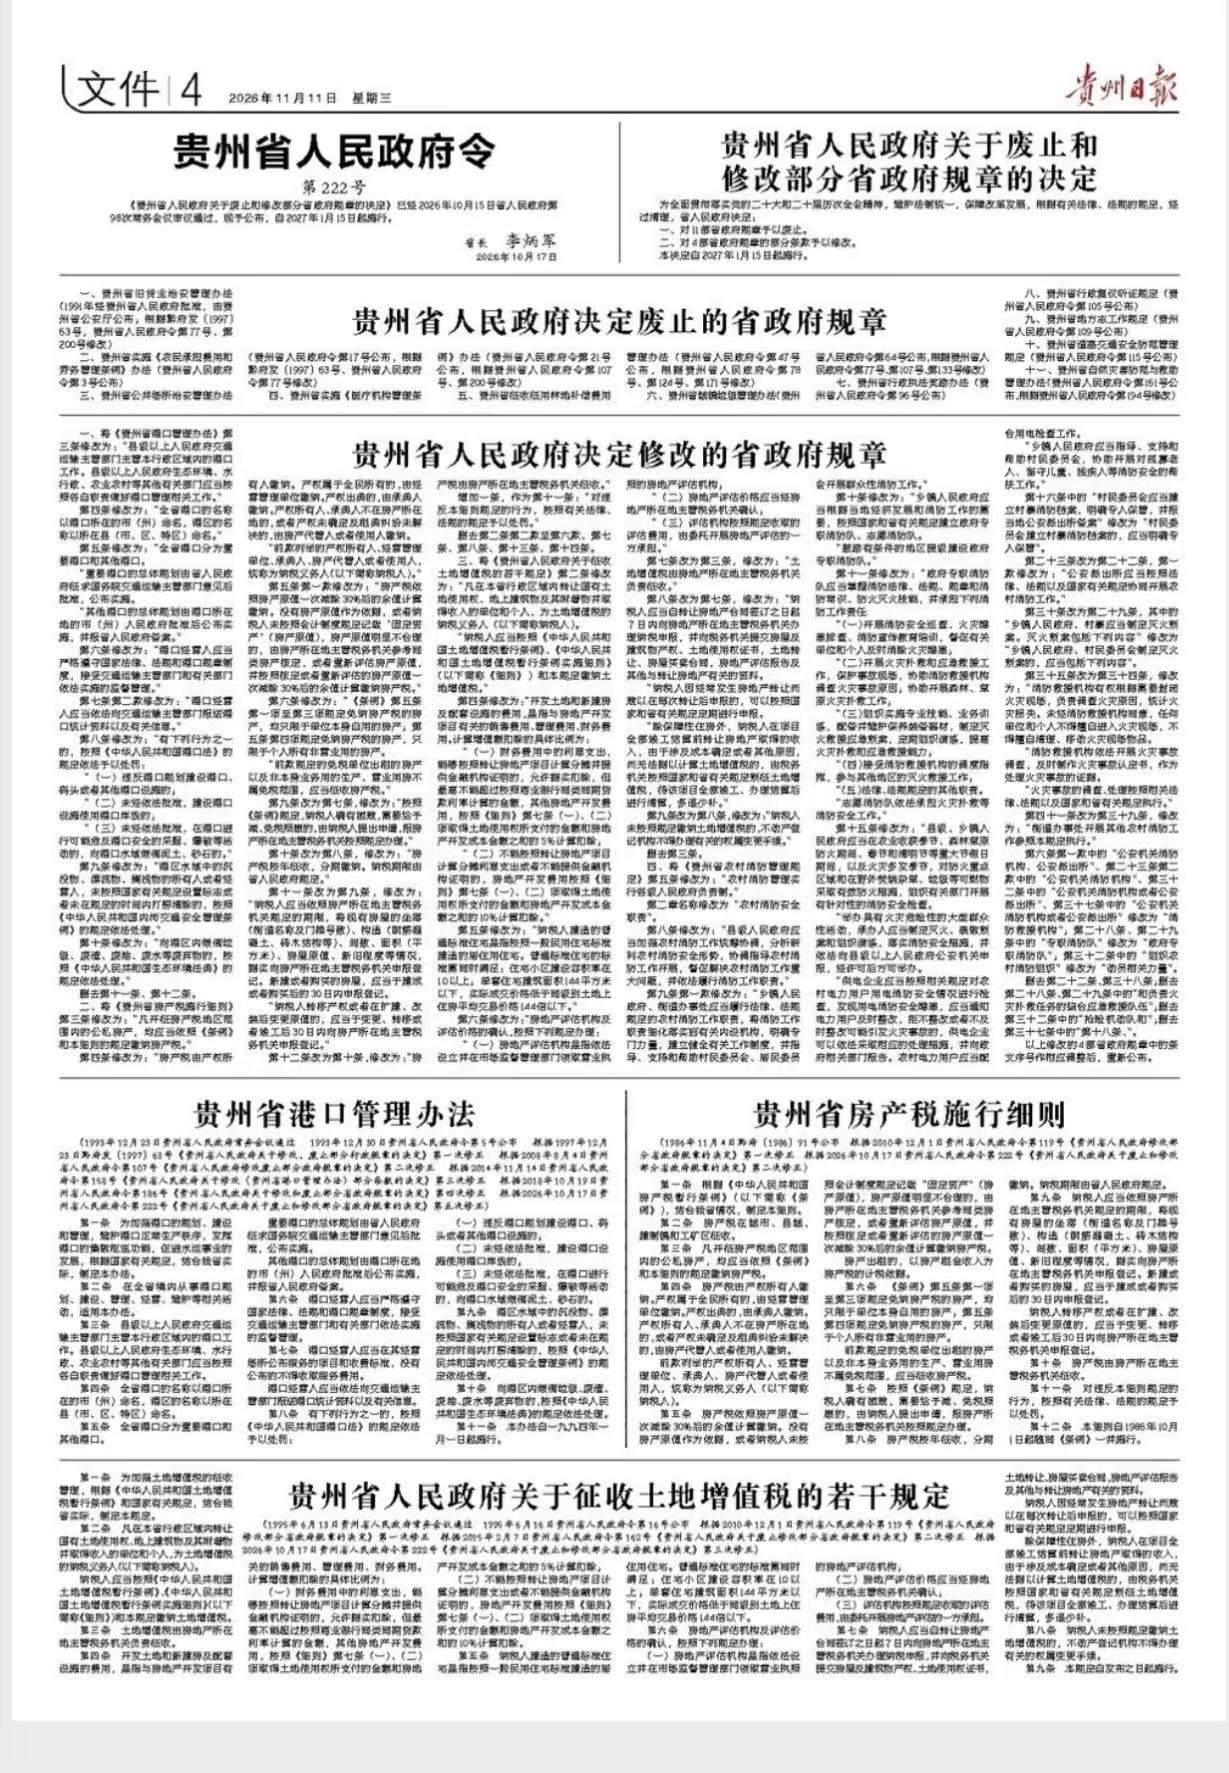
Китайська служба новин, Гуйян | Відповідно до розпорядження народного уряду провінції Гуйчжоу (№ 222) і «Рішення народного уряду провінції Гуйчжоу про скасування та зміну деяких постанов провінційного уряду», опублікованого «Guizhou Daily» 11 листопада 2026 року, провінція Гуйчжоу нещодавно завершила очищення та внесення змін до деяких постанов провінційного уряду, включаючи скасування багатьох старих нормативних актів і модифікації «Правил застосування податку на нерухоме майно провінції Гуйчжоу» та інший вміст. Відтепер відповідні документи будуть офіційно оголошені та реалізовані.
Згідно з «Рішенням народного уряду провінції Гуйчжоу про скасування та зміну деяких нормативних актів уряду провінції», провінція Гуйчжоу вирішила скасувати низку старих нормативних актів, у тому числі «Заходи з управління портами провінції Гуйчжоу», щоб сприяти створенню правового уряду та підтримувати єдність правової системи. Водночас рішенням було внесено другу поправку до «Правил застосування податку на майно провінції Гуйчжоу». Джерела інформації показують, що правила були вперше оголошені 4 листопада 1986 року та вперше переглянуті в 2010 році. Цього разу останнє коригування було завершено відповідно до розпорядження провінційного уряду № 222 від 17 жовтня 2026 року.
Переглянуті «Правила застосування податку на нерухоме майно провінції Гуйчжоу» пояснюють, що податки на нерухоме майно стягуються в містах, округах, організованих селищах, промислових і гірничодобувних районах і сплачуються власниками майна. З точки зору бази розрахунку податку, розрахунок податку базується на залишковій вартості після вирахування 30% первісної вартості майна. Якщо майно здається в оренду, базою для розрахунку податку є дохід від оренди. Детальні правила передбачають, що майно для самостійного користування одиницями та майно для особистого некомерційного використання звільняється від податку на майно, але майно, яке здається в оренду звільненими від оподаткування одиницями, та майно для некомерційного використання все ще є об’єктом оподаткування. Крім того, податок на нерухоме майно збирається щорічно та сплачується частинами, а платники податку повинні задекларувати та зареєструватися протягом 30 днів після нового будівництва, придбання або зміни права власності.
Нижче наведено повний текст:
Правила застосування податку на нерухоме майно провінції Гуйчжоу
(Оголошення № 91 Народного уряду провінції Гуйчжоу [1986] від 4 листопада 1986 року. Перша поправка ґрунтувалася на «Рішенні Народного уряду провінції Гуйчжоу про внесення змін до деяких постанов уряду провінції» від 1 грудня 2010 року. Друга поправка ґрунтувалася на «Рішенні Народного уряду Гуйчжоу Провінція про скасування та внесення змін до деяких постанов провінційного уряду» 17 жовтня 2026 р.)
Стаття 1. Ці детальні правила сформульовані відповідно до «Тимчасових положень Китайської Народної Республіки про податок на нерухоме майно» (надалі «Положення») та з огляду на ситуацію в нашій провінції.
Стаття 2 Податок на нерухоме майно стягується в містах, округах, організованих містах і промислових і гірничих районах.
Стаття 3 Уся державна та приватна власність у межах території, де стягується податок на власність, сплачує податок на власність відповідно до положень Регламенту та цих Детальних правил.
Стаття 4 Податок на нерухоме майно сплачується власником майна. Якщо майнові права належать усім людям, плату сплачує одиниця управління. Якщо право власності оформлено за договором, правоодержувач повинен сплатити суму. Якщо власник майна або правоодержувач не знаходиться за місцем знаходження майна, або якщо права власності не визначені, а спір щодо оренди не вирішено, плату сплачує зберігач або користувач майна.
Власники майна, підрозділи управління бізнесом, правоохоронці, зберігачі або користувачі нерухомого майна, перелічені в попередньому абзаці, разом іменуються платниками податків (далі - платники податків).
Стаття 5 Податок на нерухоме майно обчислюється та сплачується виходячи із залишкової вартості за вирахуванням 30% первісної вартості майна. Якщо первісна вартість майна не обґрунтована, або якщо платник податку не враховує «основні засоби» (первісну вартість майна) відповідно до системи бухгалтерського обліку, а первісна вартість майна є явно необґрунтованою, податковий орган за місцезнаходженням майна визначає її з посиланням на подібні об’єкти або переоцінює первісну вартість майна та обчислює та сплачує податок на майно виходячи із залишкової вартості за вирахуванням 30% від суми. оцінена або переоцінена початкова вартість майна.
Якщо майно передається в оренду, то доходи від оренди є базою для обчислення податку на майно.
Стаття 6 Майно, звільнене від податку на майно згідно з пунктами 1-3 статті 5 «Положення», обмежується майном, яке використовується самим підрозділом; майно, звільнене від оподаткування податком на майно згідно з пунктом 4 статті 5, обмежується майном, яке належить фізичним особам для непідприємницького використання.
Майно, що здається в оренду неоподатковуваними одиницями, зазначеними в попередньому абзаці, та виробничо-господарські будівлі, які не використовуються для власної діяльності, не підпадають під пільгу з оподаткування та стягуються податком на майно.
Стаття 7 Відповідно до положень Регламенту, якщо платник податків справді перебуває у скрутному становищі та потребує надання знижки або звільнення від податку, платник податків повинен подати заяву та повідомити про це до компетентного податкового органу за місцем розташування майна для обробки відповідно до правил.
Стаття 8 Податок на нерухоме майно справляється щорічно та сплачується частинами. Термін сплати податку встановлюється Народним урядом провінції.
Стаття 9 Платники податків зобов'язані у строк, визначений уповноваженим податковим органом за місцем знаходження майна, достовірно повідомити та зареєструвати місцезнаходження (назва вулиці та номер будинку), конструкцію (залізобетонну, цегляну та дерев'яну конструкцію тощо), кількість кімнат, площу (квадратних метрів), первісну вартість будинку, новизну тощо існуючого будинку до компетентного податкового органу за місцем розташування майна. Новозбудований або придбаний будинок необхідно заявити на реєстрацію протягом 30 днів після завершення будівництва або купівлі.
Якщо платник податку передає майнові права або змінює його первісну вартість після розширення чи модифікації, він зобов’язаний подати заяву та зареєструватися в уповноваженому податковому органі за місцезнаходженням майна протягом 30 днів після зміни, передачі чи добудови.
Стаття 10 Податок на нерухоме майно справляється податковим органом за місцезнаходженням майна.
Стаття 11 Порушення цих Правил караються згідно з відповідними законами та правилами.
Стаття 12 Ці детальні правила набувають чинності разом з Регламентом 1 жовтня 1986 року.