Цхина Невс Сервице, Гуиианг | Према Наредби Народне владе провинције Гуиџоу (бр. 222) и „Одлуци Народне владе провинције Гуиџоу о укидању и измени неких прописа покрајинске владе“ коју је објавио „Гуизхоу Даили“ 11. новембра 2026. године, провинција Гуиџоу је недавно довршила регулацију неке владе. укидање многих старих прописа и измена „Правила за спровођење пореза на некретнине провинције Гуиџоу” и других садржаја. Релевантни документи ће од сада бити званично саопштени и спроведени.
Према „Одлуци Народне владе провинције Гујџоу о укидању и измени неких прописа покрајинске владе“, провинција Гујџоу одлучила је да укине низ старих прописа, укључујући „Мере управљања лукама у провинцији Гуиџоу“, како би унапредила изградњу владавине права и одржала јединство правног система. Истовремено, одлуком је донета и друга измена „Правила за примену пореза на имовину провинције Гуиџоу”. Извори информација показују да су правила први пут објављена 4. новембра 1986. године, а први пут су ревидирана 2010. Овог пута последње прилагођавање је завршено у складу са Наредбом Покрајинске владе број 222 од 17. октобра 2026. године.
The revised "Guizhou Province Real Estate Tax Implementation Rules" clarifies that real estate taxes are levied in cities, counties, organized towns and industrial and mining areas, and are paid by property owners. У погледу основице за обрачун пореза, обрачун пореза се заснива на преосталој вредности након одбитка 30% од првобитне вредности имовине. Ако се имовина даје у закуп, основица за обрачун пореза се заснива на приходу од закупнине. The detailed rules stipulate that properties for self-use of units and properties for personal non-business use are exempt from property tax, but properties rented out by tax-exempt units and properties for non-business use are still subject to tax. In addition, real estate taxes are collected annually and paid in installments, and taxpayers must declare and register within 30 days of new construction, purchase, or change of property rights.
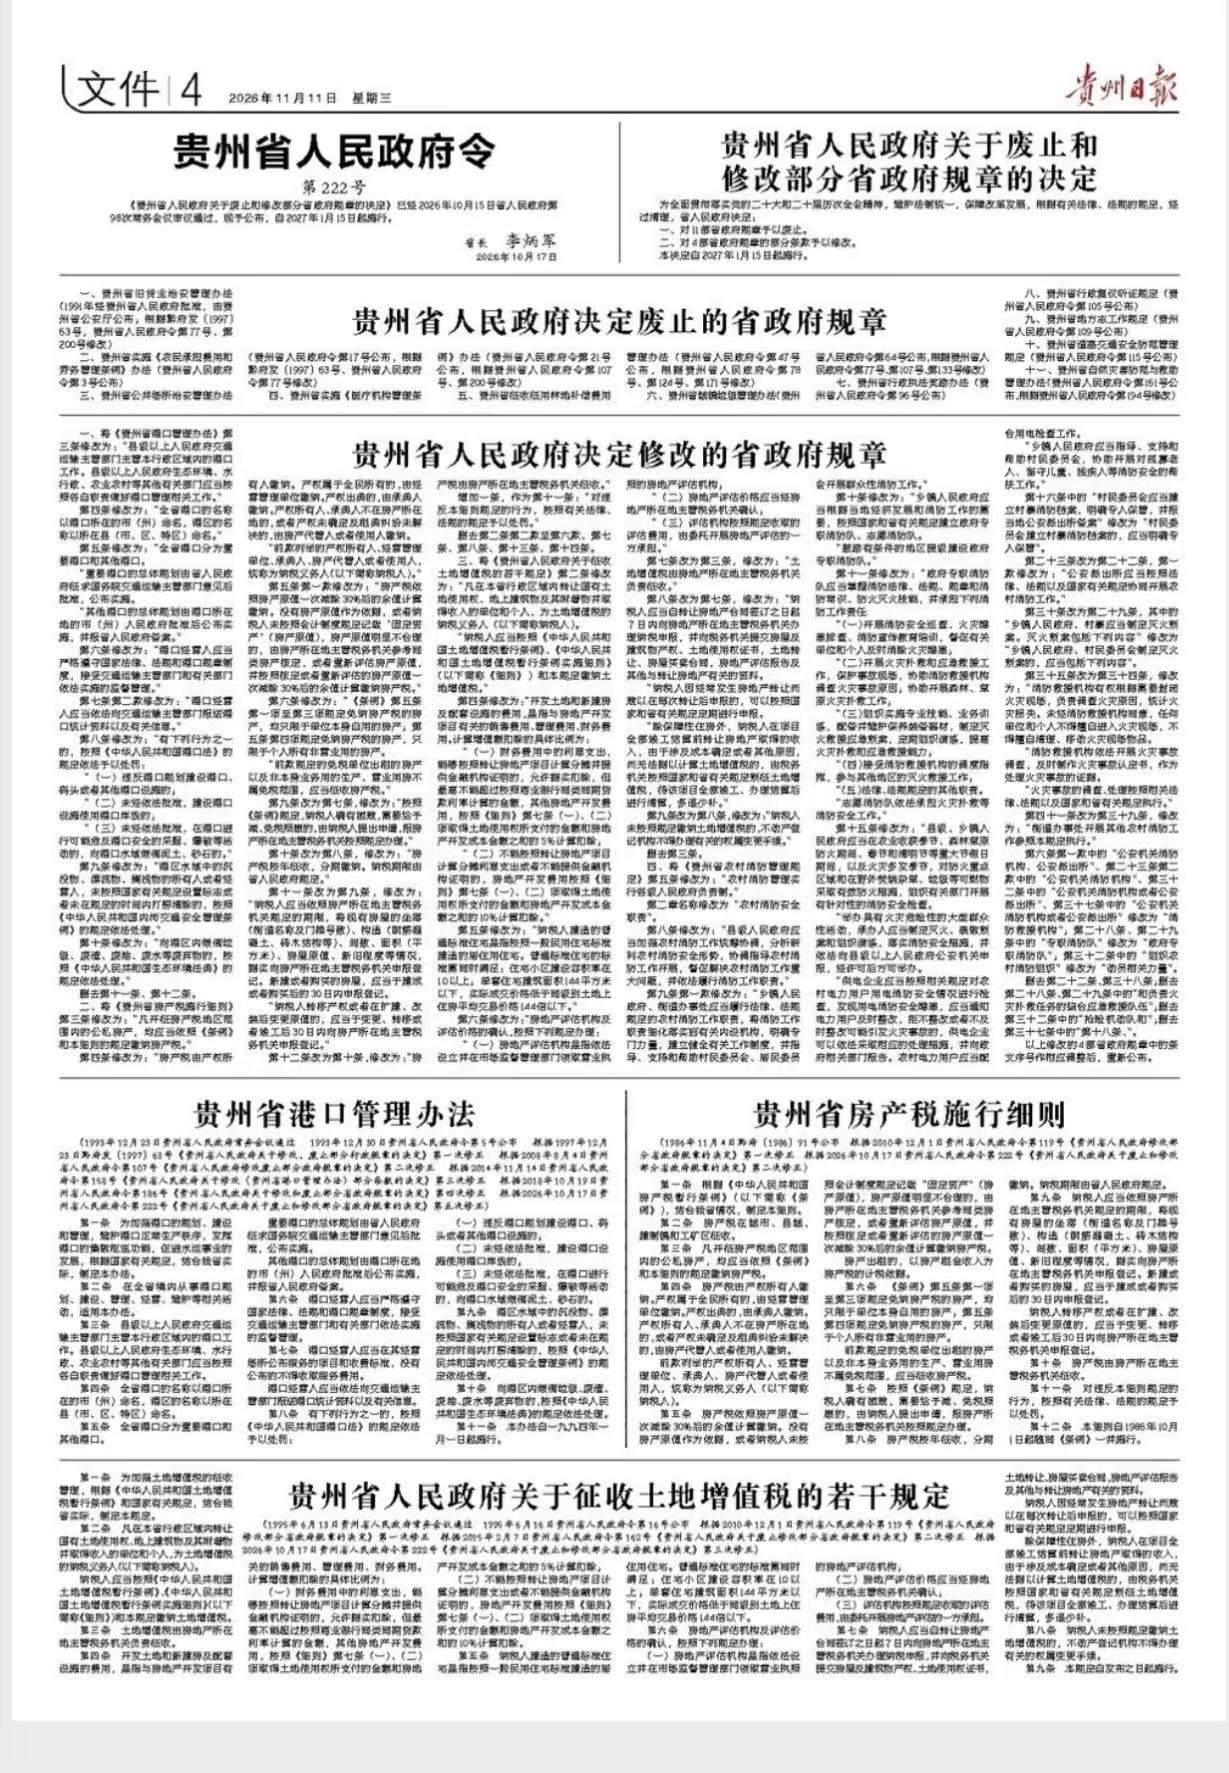
Следи цео текст:
Правила за примену пореза на некретнине провинције Гуиџоу
(Саопштење бр. 91 Народне владе провинције Гуиџоу [1986] од 4. новембра 1986. Први амандман је заснован на „Одлуци Народне владе провинције Гуиџоу о изменама и допунама неких прописа покрајинске владе“ од 1. децембра 2010. године. Други амандман Гуизхоу је заснован на „Народној влади провинције Гуизхоу“ од 1. децембра 2010. године. Покрајина о укидању и измени неких прописа Покрајинске владе“ 17. октобра 2026.)
Члан 1. Ова детаљна правила формулисана су у складу са „Привременим прописима Народне Републике Кине о порезу на некретнине” (у даљем тексту „Прописи”) иу светлу ситуације у нашој покрајини.
Члан 2. Порез на непокретности плаћа се у градовима, окрузима, уређеним насељима и индустријским и рударским подручјима.
Члан 3. Сва јавна и приватна добра на подручју на којем се обрачунава порез на имовину плаћају порез на имовину у складу са одредбама овог правилника и овог правилника.
Члан 4. Порез на непокретности плаћа власник непокретности. Ако имовинска права припадају целом народу, исплату плаћа јединица управљања. Ако је право својине уступљено, прималац ће уплатити износ. Ако се власник или ималац непокретности не налази на месту где се непокретност налази, или ако имовинска права нису утврђена, а спор о закупу није решен, плаћа старатељ или корисник.
Власници имовине, јединице за управљање пословањем, акти, стараоци непокретности или корисници наведени у претходном ставу заједнички се називају порески обвезници (у даљем тексту: порески обвезници).
Члан 5. Порез на непокретности се обрачунава и плаћа на основу преостале вредности по одбитку 30% од првобитне вредности непокретности. Ако не постоји основ за првобитну вредност имовине, или порески обвезник не евидентира „основна средства“ (првобитну вредност имовине) у складу са рачуноводственим системом, а првобитна вредност имовине је очигледно неоправдана, порески орган надлежан за локацију непокретности ће је утврдити у односу на сродну имовину, или поново извршити процену првобитне вредности имовине и поново уплатити порез на имовину, након што на основу 0 % обрачунати порез на имовину, и 0 процењену или поново процењену првобитну вредност имовине.
Ако се имовина даје у закуп, приход од закупа имовине је основа за обрачун пореза на имовину.
Члан 6. Имовина ослобођена пореза на имовину према тачкама 1. до 3. члана 5. „Правилника“ ограничена је на имовину коју користи сама јединица; имовина ослобођена пореза на имовину према тачки 4. члана 5. ограничена је на имовину у власништву физичких лица за непословну употребу.
Имовина коју дају у закуп неопорезиве јединице из претходног става и производно-пословне зграде које не користе за сопствено пословање не подлежу пореском ослобођењу и наплаћују се порез на имовину.
Члан 7. У складу са одредбама Правилника, ако је порески обвезник заиста у тешкоћама и треба му омогућити смањење или ослобађање од пореза, обвезник подноси пријаву и пријави је надлежном пореском органу у коме се имовина налази ради обраде у складу са прописима.
Члан 8. Порез на непокретности се наплаћује годишње и плаћа у ратама. Рок за плаћање пореза прописује Покрајинска народна влада.
Члан 9. Порески обвезници дужни су, у складу са роком који одреди надлежни порески орган у коме се непокретност налази, истинито пријавити и пријавити надлежном органу за порез на имовину локацију (назив улице и кућни број), структуру (армирано-бетонска, циглана и дрвена конструкција и сл.), број просторија, површину (квадратних метара), првобитну вредност куће, новост и сл. Новоизграђена или купљена кућа мора се пријавити за регистрацију у року од 30 дана од завршетка или куповине.
Ако порески обвезник изврши пренос имовинских права или промени њену првобитну вредност након проширења или измене, дужан је да се пријави и региструје код надлежног пореског органа у коме се непокретност налази у року од 30 дана од промене, преноса или завршетка.
Члан 10. Порез на непокретности плаћа порески орган надлежан за локацију непокретности.
Члан 11. Повреде ових Правила кажњаваће се у складу са одговарајућим законима и прописима.
Члан 12. Ова детаљна правила ступају на снагу заједно са Правилником 1. октобра 1986. године.