Serviciul de știri din China, Guiyang | Conform Ordinului Guvernului Popular Provincial Guizhou (nr. 222) și „Deciziei Guvernului Popular Provincial Guizhou privind abolirea și modificarea unor regulamente ale Guvernului Provincial”, publicat de „Guizhou Daily” la 11 noiembrie 2026, provincia Guizhou a finalizat recent curățarea și modificarea unor reglementări guvernamentale provinciale, implicând eliminarea multor regulamente vechi ale provinciei Tax și modificarea multor reglementări provinciale Guizhou. Reguli de implementare” și alte conținuturi. Documentele relevante vor fi anunțate și implementate oficial de acum înainte.
Potrivit „Deciziei Guvernului Popular al provinciei Guizhou privind abolirea și modificarea unor reglementări guvernamentale provinciale”, provincia Guizhou a decis să desființeze o serie de reglementări vechi, inclusiv „Măsurile de management portuar al provinciei Guizhou”, pentru a promova construirea unui guvern de stat de drept și pentru a menține unitatea sistemului juridic. În același timp, decizia a adus a doua modificare a „Regulilor de implementare a impozitului pe proprietate din provincia Guizhou”. Sursele de informații arată că regulile au fost anunțate pentru prima dată pe 4 noiembrie 1986 și au fost revizuite pentru prima dată în 2010. De această dată, cea mai recentă ajustare a fost finalizată în conformitate cu Ordinul Guvernului Provincial nr. 222 din 17 octombrie 2026.
„Regulile de implementare a taxelor imobiliare din provincia Guizhou” revizuite clarifică faptul că taxele imobiliare sunt percepute în orașe, județe, orașe organizate și zone industriale și miniere și sunt plătite de proprietari. În ceea ce privește baza de calcul al impozitului, calculul impozitului se bazează pe valoarea reziduală după deducerea a 30% din valoarea inițială a proprietății. Dacă proprietatea este închiriată, baza de calcul a impozitului se bazează pe veniturile din chirie. Regulile detaliate prevăd că proprietățile pentru folosirea proprie a unităților și proprietățile pentru uz personal non-comercial sunt scutite de impozit pe proprietate, dar proprietățile închiriate de unități scutite de impozit și proprietățile pentru uz non-comercial sunt încă supuse impozitului. În plus, impozitele imobiliare sunt colectate anual și plătite în rate, iar contribuabilii trebuie să declare și să se înregistreze în termen de 30 de zile de la construirea, cumpărarea sau schimbarea drepturilor de proprietate.
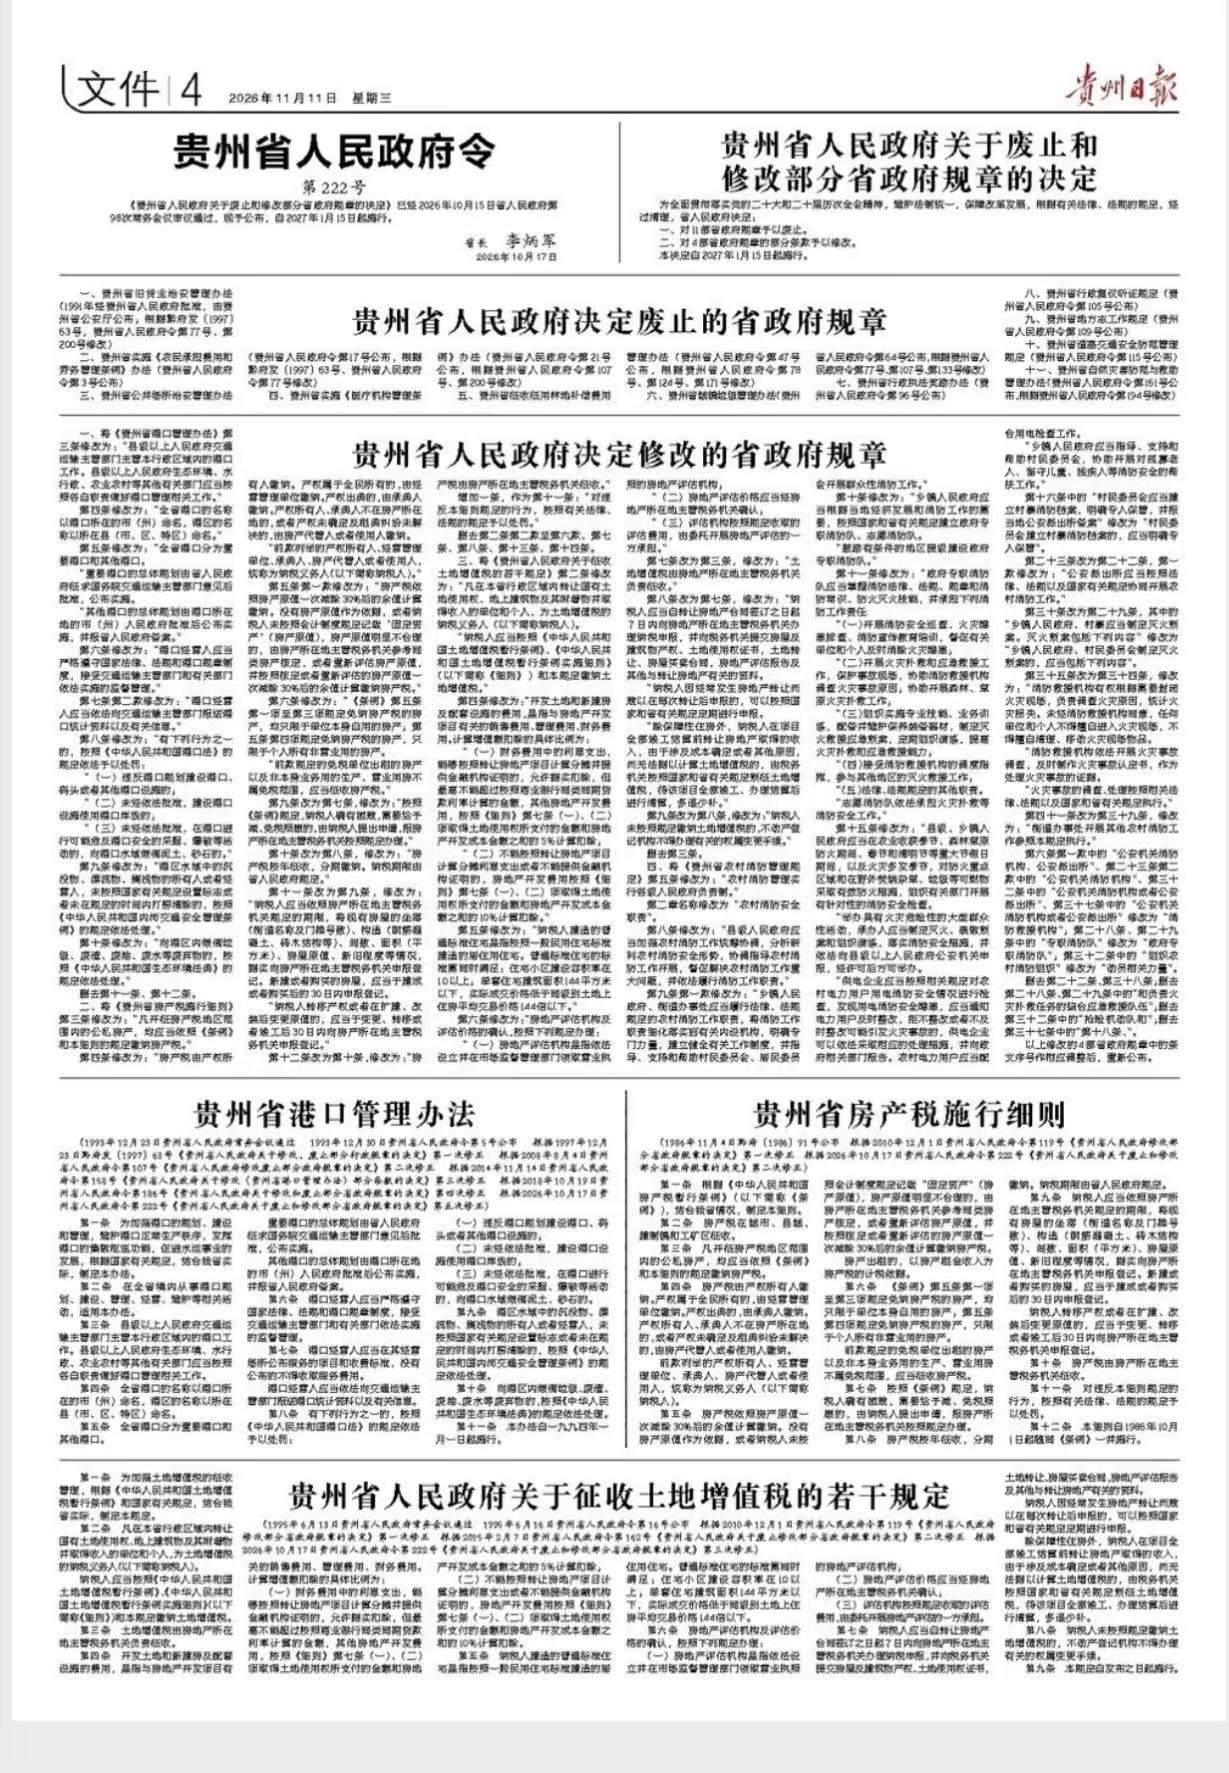
Următorul este textul integral:
Reguli de implementare a impozitului pe bunuri imobiliare din provincia Guizhou
(Anunțul nr. 91 al Guvernului Popular al provinciei Guizhou [1986] din 4 noiembrie 1986. Primul amendament s-a bazat pe „Decizia Guvernului Popular al provinciei Guizhou de a modifica unele regulamente ale guvernului provincial” din 1 decembrie 2010. Al doilea amendament s-a bazat pe „Decizia Guvernului Popular al provinciei Guizhou și modificarea regulamentului din octombrie” 17, 2026.)
Articolul 1 Aceste reguli detaliate sunt formulate în conformitate cu „Regulamentele provizorii ale Republicii Populare Chineze privind impozitul pe bunuri imobiliare” (denumite în continuare „Regulamente”) și în lumina situației din provincia noastră.
Articolul 2 Impozitul pe bunuri imobiliare se percepe în orașe, județe, orașe organizate și zone industriale și miniere.
Articolul 3 Toate proprietățile publice și private din zona în care se percepe impozitul pe proprietate trebuie să plătească impozit pe proprietate în conformitate cu prevederile Regulamentelor și prezentelor Reguli detaliate.
Articolul 4 Impozitul imobiliar se plătește de proprietar. Dacă drepturile de proprietate aparțin întregului popor, plata se plătește de către unitatea de conducere. Dacă drepturile de proprietate sunt înscrise, titularul va plăti suma. Dacă proprietarul sau titularul proprietății nu se află în locația proprietății sau dacă drepturile de proprietate nu sunt determinate și disputa de închiriere nu este rezolvată, custodele sau utilizatorul proprietății va plăti.
Proprietarii de proprietăți, unitățile de administrare a afacerilor, actele, custodele imobiliare sau utilizatorii enumerați la paragraful precedent sunt denumiți în mod colectiv contribuabili (denumiti în continuare contribuabili).
Articolul 5 Impozitul imobiliar se calculează și se plătește pe baza valorii reziduale după deducerea a 30% din valoarea inițială a proprietății. Dacă nu există o bază pentru valoarea inițială a proprietății sau dacă contribuabilul nu înregistrează „activele fixe” (valoarea inițială a proprietății) în conformitate cu sistemul contabil, iar valoarea inițială a proprietății este în mod evident nerezonabilă, autoritatea fiscală responsabilă de locația proprietății o va determina cu referire la proprietăți similare sau va reevalua valoarea inițială a proprietății și va reevalua valoarea inițială a proprietății și va calcula valoarea reziduală și a plăti impozitul30% valoarea inițială evaluată sau reevaluată a proprietății.
În cazul în care proprietatea este închiriată, venitul din închirierea proprietății va fi baza de calcul a impozitului pe proprietate.
Articolul 6 Proprietățile scutite de impozitul pe proprietate conform punctelor 1-3 ale articolului 5 din „Regulament” sunt limitate la proprietățile utilizate de unitatea însăși; proprietățile scutite de impozitul pe proprietate conform punctului 4 al articolului 5 sunt limitate la proprietățile deținute de persoane fizice pentru uz non-comercial.
Proprietățile închiriate de unitățile scutite de taxe menționate la alineatul precedent și clădirile de producție și de afaceri neutilizate pentru propria activitate nu intră în sfera scutirii de impozit și se percepe impozitul pe proprietate.
Articolul 7 În conformitate cu prevederile Regulamentelor, în cazul în care un contribuabil se află într-adevăr în dificultate și trebuie să i se acorde o reducere sau scutire de impozit, contribuabilul trebuie să depună o cerere și să o raporteze autorității fiscale competente unde se află proprietatea în vederea procesării în conformitate cu reglementările.
Articolul 8 Impozitul pe bunuri imobiliare se colectează anual și se plătește în rate. Termenul limită de plată a impozitului va fi stabilit de Guvernul Popular Provincial.
Articolul 9 Contribuabilii, în termenul specificat de organul fiscal competent în care se află imobilul, raportează și înregistrează cu veridicitate locația (numele străzii și numărul casei), structura (beton armat, structură din cărămidă și lemn etc.), numărul de camere, suprafața (metri pătrați), valoarea inițială a casei, noutatea etc. a casei existente la organul fiscal în care se află imobilul competent. O casă nou construită sau cumpărată trebuie să fie declarată pentru înregistrare în termen de 30 de zile de la finalizare sau cumpărare.
În cazul în care un contribuabil transferă drepturi de proprietate sau își modifică valoarea inițială după extindere sau modificare, acesta trebuie să declare și să înregistreze la autoritatea fiscală competentă unde se află proprietatea în termen de 30 de zile de la modificare, transfer sau finalizare.
Articolul 10 Impozitul pe bunuri imobiliare se percepe de către organul fiscal responsabil de locul unde se află imobilul.
Articolul 11 Încălcările prezentelor Reguli vor fi pedepsite în conformitate cu legile și reglementările relevante.
Articolul 12 Aceste reguli detaliate intră în vigoare împreună cu regulamentele la 1 octombrie 1986.