Chiński serwis informacyjny, Guiyang | Zgodnie z rozporządzeniem Ludowego Rządu Prowincji Guizhou (nr 222) oraz „Decyzją Ludowego Rządu Prowincji Guizhou w sprawie zniesienia i modyfikacji niektórych przepisów rządu prowincji” opublikowanymi przez „Guizhou Daily” w dniu 11 listopada 2026 r., prowincja Guizhou zakończyła niedawno porządkowanie i nowelizację niektórych rozporządzeń władz prowincji, obejmujące zniesienie wielu starych przepisów i modyfikację „Guizhou Prowincjonalne przepisy wykonawcze dotyczące podatku od nieruchomości” i inne treści. Od teraz odpowiednie dokumenty będą oficjalnie ogłaszane i wdrażane.
Zgodnie z „Decyzją Rządu Ludowego prowincji Guizhou w sprawie zniesienia i zmiany niektórych przepisów rządu prowincji” prowincja Guizhou podjęła decyzję o zniesieniu szeregu starych przepisów, w tym „Środków zarządzania portami prowincji Guizhou”, w celu promowania budowy rządów prawa i utrzymania jedności systemu prawnego. Jednocześnie w decyzji wprowadzono drugą zmianę do „Przepisów wykonawczych dotyczących podatku od nieruchomości w prowincji Guizhou”. Źródła informacji podają, że zasady zostały po raz pierwszy ogłoszone 4 listopada 1986 r., a po raz pierwszy zostały zrewidowane w 2010 r. Tym razem ostatnia korekta została dokonana zgodnie z Zarządzeniem Rządu Województwa nr 222 z dnia 17 października 2026 r.
Zmienione „Przepisy wykonawcze dotyczące podatku od nieruchomości w prowincji Guizhou” wyjaśniają, że podatki od nieruchomości są pobierane w miastach, okręgach, zorganizowanych miastach oraz na obszarach przemysłowych i górniczych i płacą je właściciele nieruchomości. Jeżeli chodzi o podstawę obliczenia podatku, podstawą obliczenia podatku jest wartość rezydualna po odjęciu 30% pierwotnej wartości nieruchomości. Jeżeli nieruchomość jest wynajmowana, podstawą obliczenia podatku jest dochód z najmu. Szczegółowe zasady stanowią, że zwolnione z podatku od nieruchomości są nieruchomości przeznaczone na własny użytek lokalowy oraz nieruchomości przeznaczone na własny użytek nieprowadzący działalności gospodarczej, natomiast nieruchomości wynajmowane przez jednostki zwolnione z podatku oraz nieruchomości przeznaczone na cele nieprowadzące działalności gospodarczej podlegają opodatkowaniu w dalszym ciągu. Ponadto podatki od nieruchomości są pobierane co roku i płacone w ratach, a podatnicy muszą zadeklarować i zarejestrować się w ciągu 30 dni od nowej budowy, zakupu lub zmiany praw majątkowych.
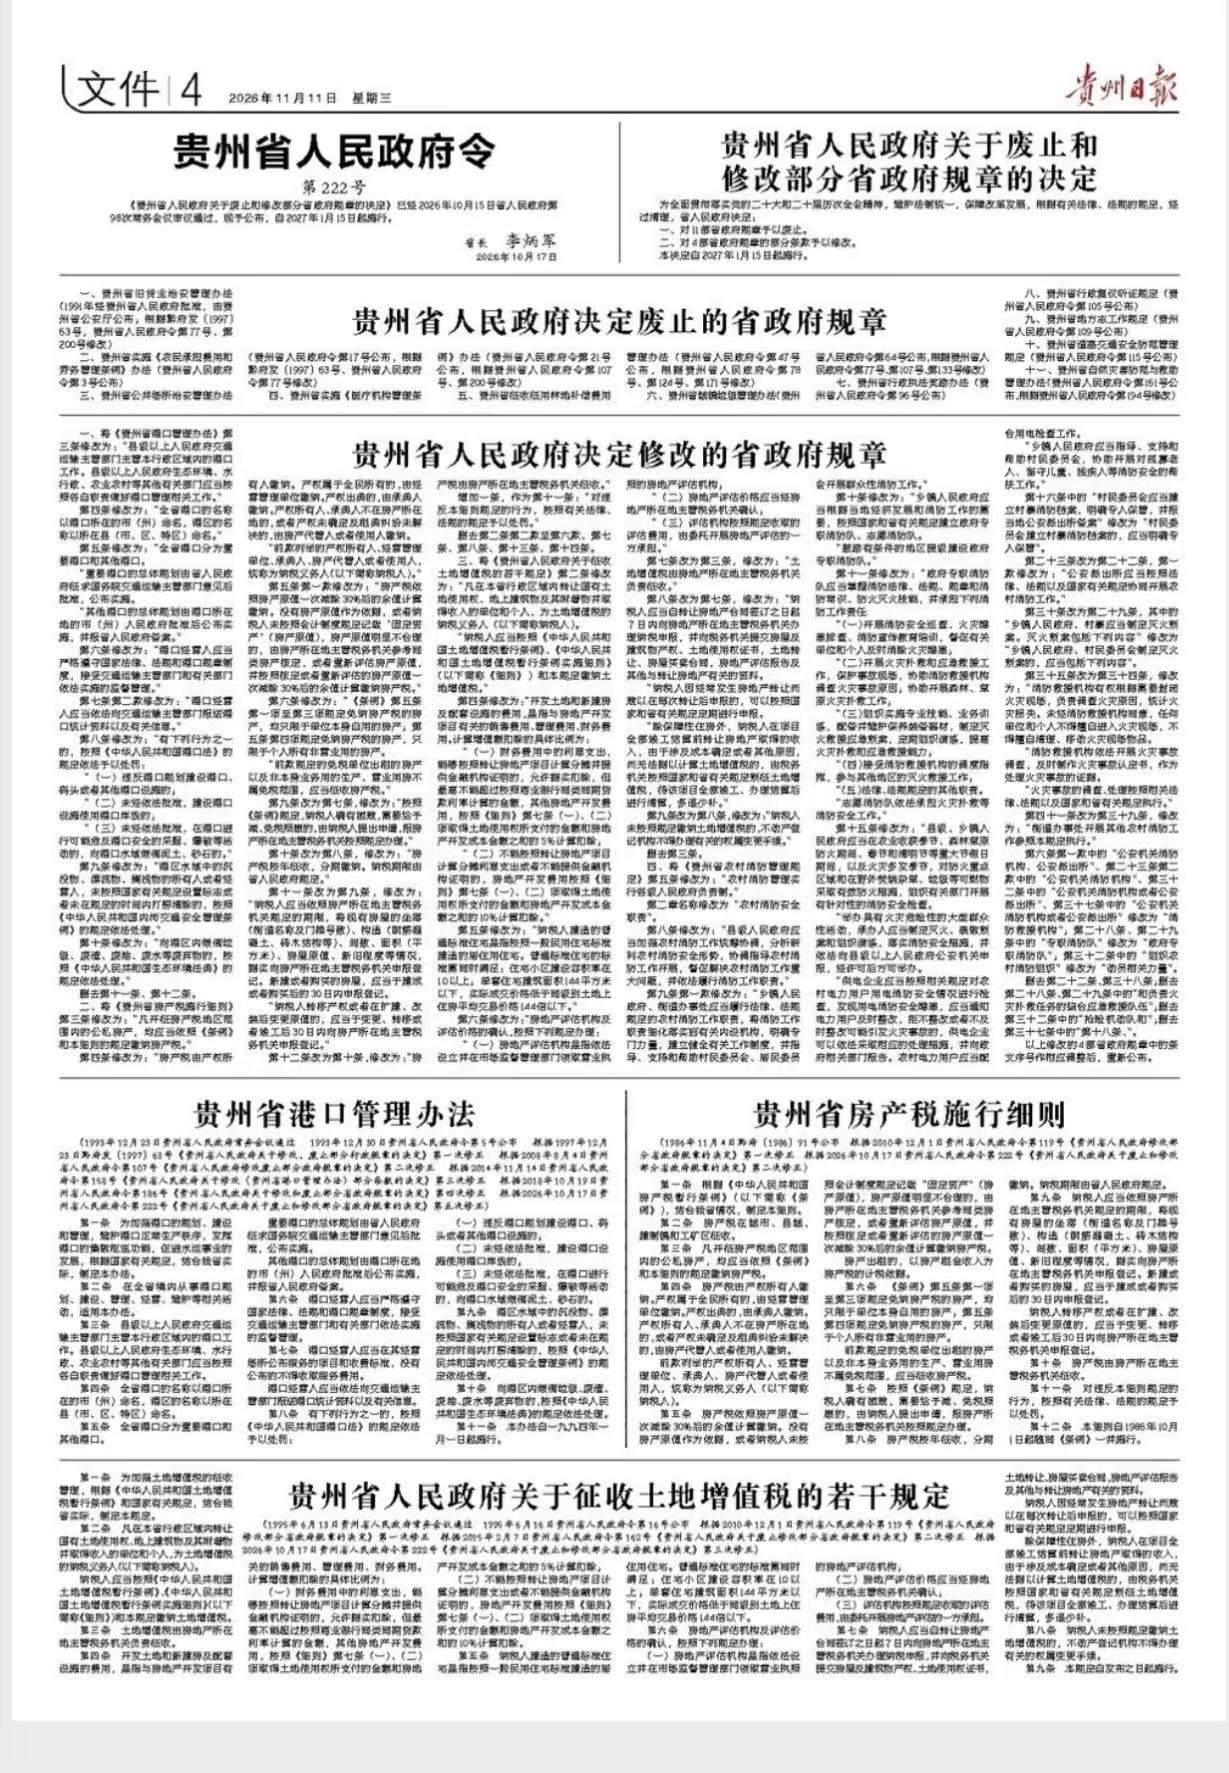
Poniżej znajduje się pełny tekst:
Przepisy wykonawcze dotyczące podatku od nieruchomości w prowincji Guizhou
(Ogłoszenie nr 91 Rządu Ludowego prowincji Guizhou [1986] z dnia 4 listopada 1986 r. Pierwsza poprawka opierała się na „Decyzji Rządu Ludowego prowincji Guizhou o zmianie niektórych przepisów rządu prowincji Guizhou” z dnia 1 grudnia 2010 r. Druga poprawka opierała się na „Decyzji Rządu Ludowego prowincji Guizhou w sprawie zniesienia i zmiany niektórych Regulamin Samorządu Wojewódzkiego” z dnia 17 października 2026 r.)
Artykuł 1 Niniejsze szczegółowe zasady zostały sformułowane zgodnie z „Tymczasowymi przepisami Chińskiej Republiki Ludowej w sprawie podatku od nieruchomości” (zwanymi dalej „Przepisami”) oraz w świetle sytuacji w naszej prowincji.
Art. 2. Podatek od nieruchomości pobiera się w miastach, powiatach, miastach zorganizowanych oraz na terenach przemysłowych i górniczych.
Artykuł 3 Wszystkie nieruchomości publiczne i prywatne znajdujące się na obszarze, na którym pobierany jest podatek od nieruchomości, płacą podatek od nieruchomości zgodnie z postanowieniami Regulaminu i niniejszego Regulaminu Szczegółowego.
Artykuł 4 Podatek od nieruchomości płaci właściciel nieruchomości. Jeżeli prawa majątkowe należą do całego narodu, opłatę uiszcza jednostka gospodarująca. Jeżeli prawa majątkowe są przedmiotem aktu notarialnego, spadkobierca zobowiązany jest zapłacić kwotę. Jeżeli właściciel nieruchomości lub akt własności nie znajduje się w miejscu, w którym znajduje się nieruchomość lub jeśli prawa własności nie zostaną ustalone, a spór dotyczący najmu nie zostanie rozstrzygnięty, zapłatę uiszcza zarządca nieruchomości lub użytkownik.
Właściciele nieruchomości, jednostki prowadzące działalność gospodarczą, akty prawne, zarządcy nieruchomości lub użytkownicy wymienieni w paragrafie poprzedzającym zwani są łącznie podatnikami (zwani dalej podatnikami).
Artykuł 5 Podatek od nieruchomości oblicza się i płaci od wartości końcowej po odjęciu 30% pierwotnej wartości nieruchomości. Jeżeli brak jest podstaw do ustalenia pierwotnej wartości nieruchomości lub podatnik nie prowadzi ewidencji „środków trwałych” (pierwotnej wartości nieruchomości) zgodnie z systemem rachunkowości, a pierwotna wartość nieruchomości jest w sposób oczywisty nieuzasadniona, organ podatkowy właściwy ze względu na położenie nieruchomości ustala ją w odniesieniu do podobnych nieruchomości lub ponownie ustala pierwotną wartość nieruchomości oraz oblicza i płaci podatek od nieruchomości od wartości rezydualnej po odjęciu 30% ustalonej lub przeszacowanej pierwotnej wartości nieruchomości. wartość nieruchomości.
Jeżeli nieruchomość jest wynajmowana, podstawą obliczenia podatku od nieruchomości będzie dochód z najmu nieruchomości.
Artykuł 6 Nieruchomości zwolnione z podatku od nieruchomości na podstawie pkt 1 do 3 art. 5 „Regulaminu” ograniczają się do nieruchomości użytkowanych przez samą jednostkę; nieruchomości zwolnione z podatku od nieruchomości zgodnie z art. 5 ust. 4 ograniczają się do nieruchomości będących własnością osób fizycznych w celach innych niż prowadzenie działalności gospodarczej.
Nieruchomości wynajmowane przez jednostki zwolnione z podatku, o których mowa w akapicie poprzedzającym, oraz budynki produkcyjno-gospodarcze nie wykorzystywane do prowadzenia własnej działalności gospodarczej nie są objęte zwolnieniem podatkowym i podlegają opodatkowaniu podatkiem od nieruchomości.
Art. 7. Zgodnie z przepisami Rozporządzenia, jeżeli podatnik rzeczywiście znajduje się w trudnej sytuacji i zachodzi potrzeba przyznania mu ulgi lub zwolnienia podatkowego, składa wniosek i zgłasza go właściwemu organowi podatkowemu, ze względu na położenie nieruchomości, w celu przetworzenia zgodnie z przepisami.
Artykuł 8 Podatek od nieruchomości pobierany jest corocznie i płacony w ratach. Termin zapłaty podatku określa Wojewódzki Rząd Ludowy.
Art. 9. Podatnicy są obowiązani, w terminie określonym przez właściwy organ podatkowy, w którym położona jest nieruchomość, zgodnie z prawdą zgłosić i zarejestrować właściwemu organowi podatkowemu, w którym zlokalizowana jest nieruchomość, lokalizację (nazwę ulicy i numer domu), konstrukcję (konstrukcja żelbetowa, ceglano-drewniana itp.), liczbę pomieszczeń, powierzchnię (metry kwadratowe), pierwotną wartość domu, nowość itp. istniejącego domu. Nowo wybudowany lub zakupiony dom należy zgłosić do rejestracji w ciągu 30 dni od ukończenia lub zakupu.
Jeżeli podatnik przenosi prawo majątkowe lub zmienia jego pierwotną wartość po rozbudowie lub modyfikacji, ma obowiązek zgłosić to i zarejestrować się we właściwym organie podatkowym właściwym ze względu na położenie nieruchomości w terminie 30 dni od zmiany, przeniesienia lub ukończenia.
Artykuł 10 Podatek od nieruchomości pobiera organ podatkowy właściwy ze względu na położenie nieruchomości.
Artykuł 11 Naruszenia niniejszego Regulaminu będą karane zgodnie z właściwymi przepisami ustawowymi i wykonawczymi.
Artykuł 12 Niniejsze szczegółowe zasady wejdą w życie wraz z Regulaminem z dniem 1 października 1986 r.