Według danych China Index Research Institute, według danych China Index Research Institute, od stycznia do września 2026 r. łączne nabycie gruntów przez 100 firm z branży nieruchomości wyniosło 578,5 miliarda juanów w okresie od stycznia do września 2026 r. wyniosło 578,5 miliarda juanów, co oznacza spadek o 20,5% rok do roku; po wyhamowaniu spadku przez sześć kolejnych miesięcy, spadek ponownie wzrósł o 2,7 punktu procentowego.
Badając transakcje dotyczące gruntów mieszkalnych w 300 miastach w całym kraju, wolumen transakcji we wrześniu wyniósł 37,5 mln metrów kwadratowych, co oznacza spadek rok do roku o 34,6%; opłata za przeniesienie gruntu wyniosła 167,8 miliarda juanów, co oznacza spadek o 19,7% rok do roku.
Analytics uważa, że 28 sierpnia Ministerstwo Mieszkalnictwa i Rozwoju Miast-Wsi, Ministerstwo Zasobów Naturalnych oraz Państwowe Biuro Nadzoru Finansowego i Administracji wspólnie wydały nową politykę, w której wyjaśniono, że w nowych projektach przekazania gruntów priorytet będzie miała sprzedaż istniejących domów, a próg przedsprzedaży zostanie podniesiony do górnej części głównego obiektu. Spowoduje to znaczne wydłużenie okresu zajmowania kapitału od momentu nabycia gruntu do spłaty płatności, a także odpowiednie podniesienie progu środków na zakup gruntu i zagospodarowanie dla spółek z branży nieruchomości. Logika konkurencji na rynku gruntów czeka przekształcenia, a we wrześniu inwestycje w zakup gruntów staną się ostrożniejsze.
Z punktu widzenia struktury korporacyjnej we wrześniu 31 firm zakupiło grunty za kwotę ponad 1 miliarda juanów, czyli o 16 mniej niż w tym samym okresie ubiegłego roku; wśród nich znajduje się 14 centralnych przedsiębiorstw państwowych, 10 lokalnych przedsiębiorstw państwowych i 7 prywatnych przedsiębiorstw z branży nieruchomości. Główną siłą w pozyskiwaniu gruntów są w dalszym ciągu centralne przedsiębiorstwa państwowe i lokalne przedsiębiorstwa państwowe.
Prywatne firmy z branży nieruchomości, które są głęboko zaangażowane w niektórych obszarach, takie jak Binjiang Group i Bangtai Group, które stale nabywają grunty, utrzymały tempo. Zhenghong Real Estate, Haiwei Real Estate, Longxiang Holdings itp. kontynuują wdrażanie w korzystnych obszarach; wśród nich Longxiang Holdings zdobył kluczowy grunt mieszkaniowy w obszarze Xi'an Tuanjie za 970 milionów juanów. Jej projekt „Longxiang Weiyang Heming” zajął pierwsze miejsce pod względem sprzedaży komercyjnych nieruchomości mieszkaniowych w Xi'an, ze sprzedażą na poziomie 5,89 miliarda juanów od stycznia do września, co plasuje się na 6. miejscu w regionie.
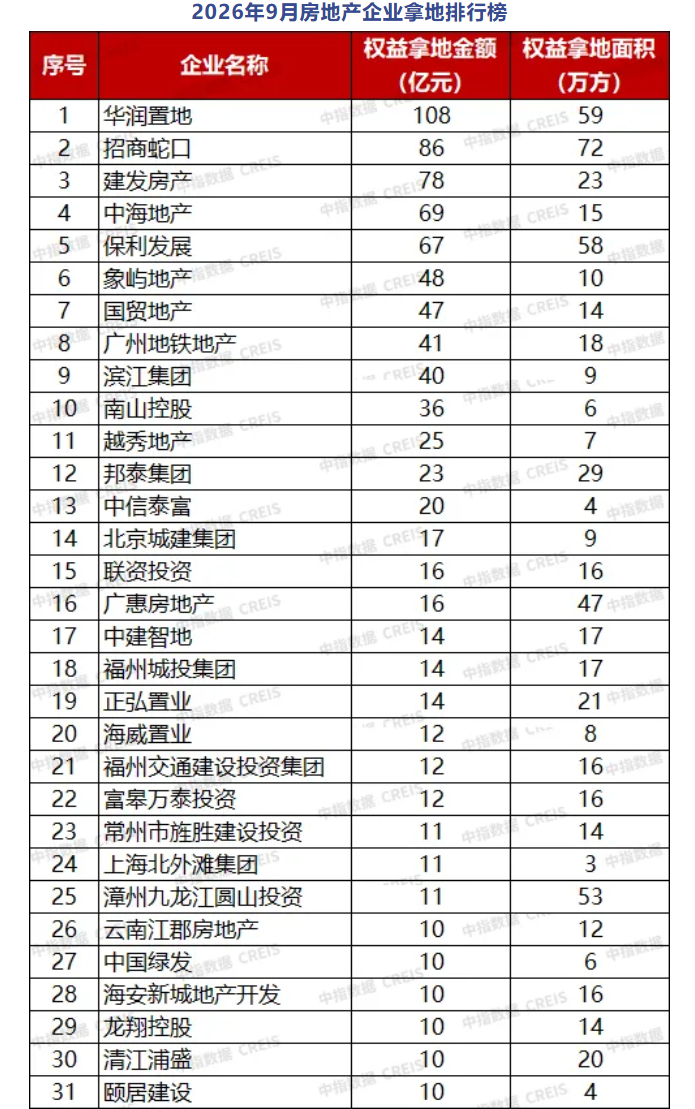
Według listy rankingowej nabycia gruntów przez firmy z branży nieruchomości we wrześniu 2026 r. firma China Resources Land zajęła pierwsze miejsce pod względem wielkości nabycia gruntów kapitałowych z wartością 10,8 miliarda juanów i 590 000 metrów kwadratowych, a następnie China Merchants Shekou (8,6 miliarda juanów / 720 000 metrów kwadratowych), C&D Real Estate (7,8 miliarda juanów / 230 000 metrów kwadratowych) metrów kwadratowych), China Overseas Land (6,9 miliarda juanów / 150 000 metrów kwadratowych) i Poly Development (6,7 miliarda juanów / 580 000 metrów kwadratowych).
Ogólnie rzecz biorąc, w kontekście polityki „zaostrzonych warunków sprzedaży istniejących domów + przedsprzedaży” rynek gruntów znajduje się pod krótkoterminową presją, a w modelu nabywania gruntów nadal dominują centralne przedsiębiorstwa państwowe, lokalne przedsiębiorstwa państwowe i niektóre regionalne solidne spółki z branży nieruchomości posiadające przewagę kapitałową i finansową.
Redaktor prowadzący: Li Xia