Kínai hírszolgálat, Guiyang | A Guizhou Tartományi Népi Kormányrendelet (222. sz.) és a Guizhou Tartományi Népi Kormányzat egyes tartományi kormányrendeletek eltörléséről és módosításáról szóló határozata szerint Guizhou tartomány a közelmúltban fejezte be a tisztítást és módosítást, valamint néhány régi tartományi kormányrendelet módosítását és módosítását. "Guizhou tartományi ingatlanadó végrehajtási szabályai" és egyéb tartalmak. A vonatkozó dokumentumokat mostantól hivatalosan is kihirdetik és végrehajtják.
A Guizhou tartomány népi kormányának egyes tartományi kormányrendeletek eltörléséről és módosításáról szóló határozata szerint Guizhou tartomány számos régi szabályozás eltörléséről döntött, beleértve a Guizhou tartomány kikötői kezelési intézkedéseit is, hogy elősegítse a jogállami kormányzat kialakítását és fenntartsa a jogrendszer egységét. Ezzel egy időben a határozat meghozta a "Guizhou tartomány ingatlanadó végrehajtási szabályainak" második módosítását. Információforrások szerint a szabályokat először 1986. november 4-én hirdették ki, és először 2010-ben felülvizsgálták. Ezúttal a legutóbbi kiigazítást a 222. számú tartományi kormányrendeletnek megfelelően 2026. október 17-én fejezték be.
A felülvizsgált "Guizhou tartomány ingatlanadó végrehajtási szabályai" egyértelművé teszik, hogy az ingatlanadót városokban, megyékben, szervezett városokban, valamint ipari és bányászati területeken vetik ki, és az ingatlantulajdonosok fizetik. Az adószámítás alapja az ingatlan eredeti értékének 30%-ának levonása utáni maradványérték. Ha az ingatlant bérbe adják, az adószámítás alapja a bérleti díjból származó bevétel. A részletszabályok előírják, hogy mentesülnek az ingatlanadó alól az önhasználatú ingatlanok, valamint a személyes, nem üzleti célú ingatlanok, de az adómentes egységek által bérbe adott ingatlanok és a nem üzleti célú ingatlanok továbbra is adókötelesek. Emellett évente beszedik és részletekben fizetik be az ingatlanadót, az új építést, a vásárlást vagy a tulajdonjog változását követő 30 napon belül be kell jelenteniük és be kell jelentkezniük az adózóknak.
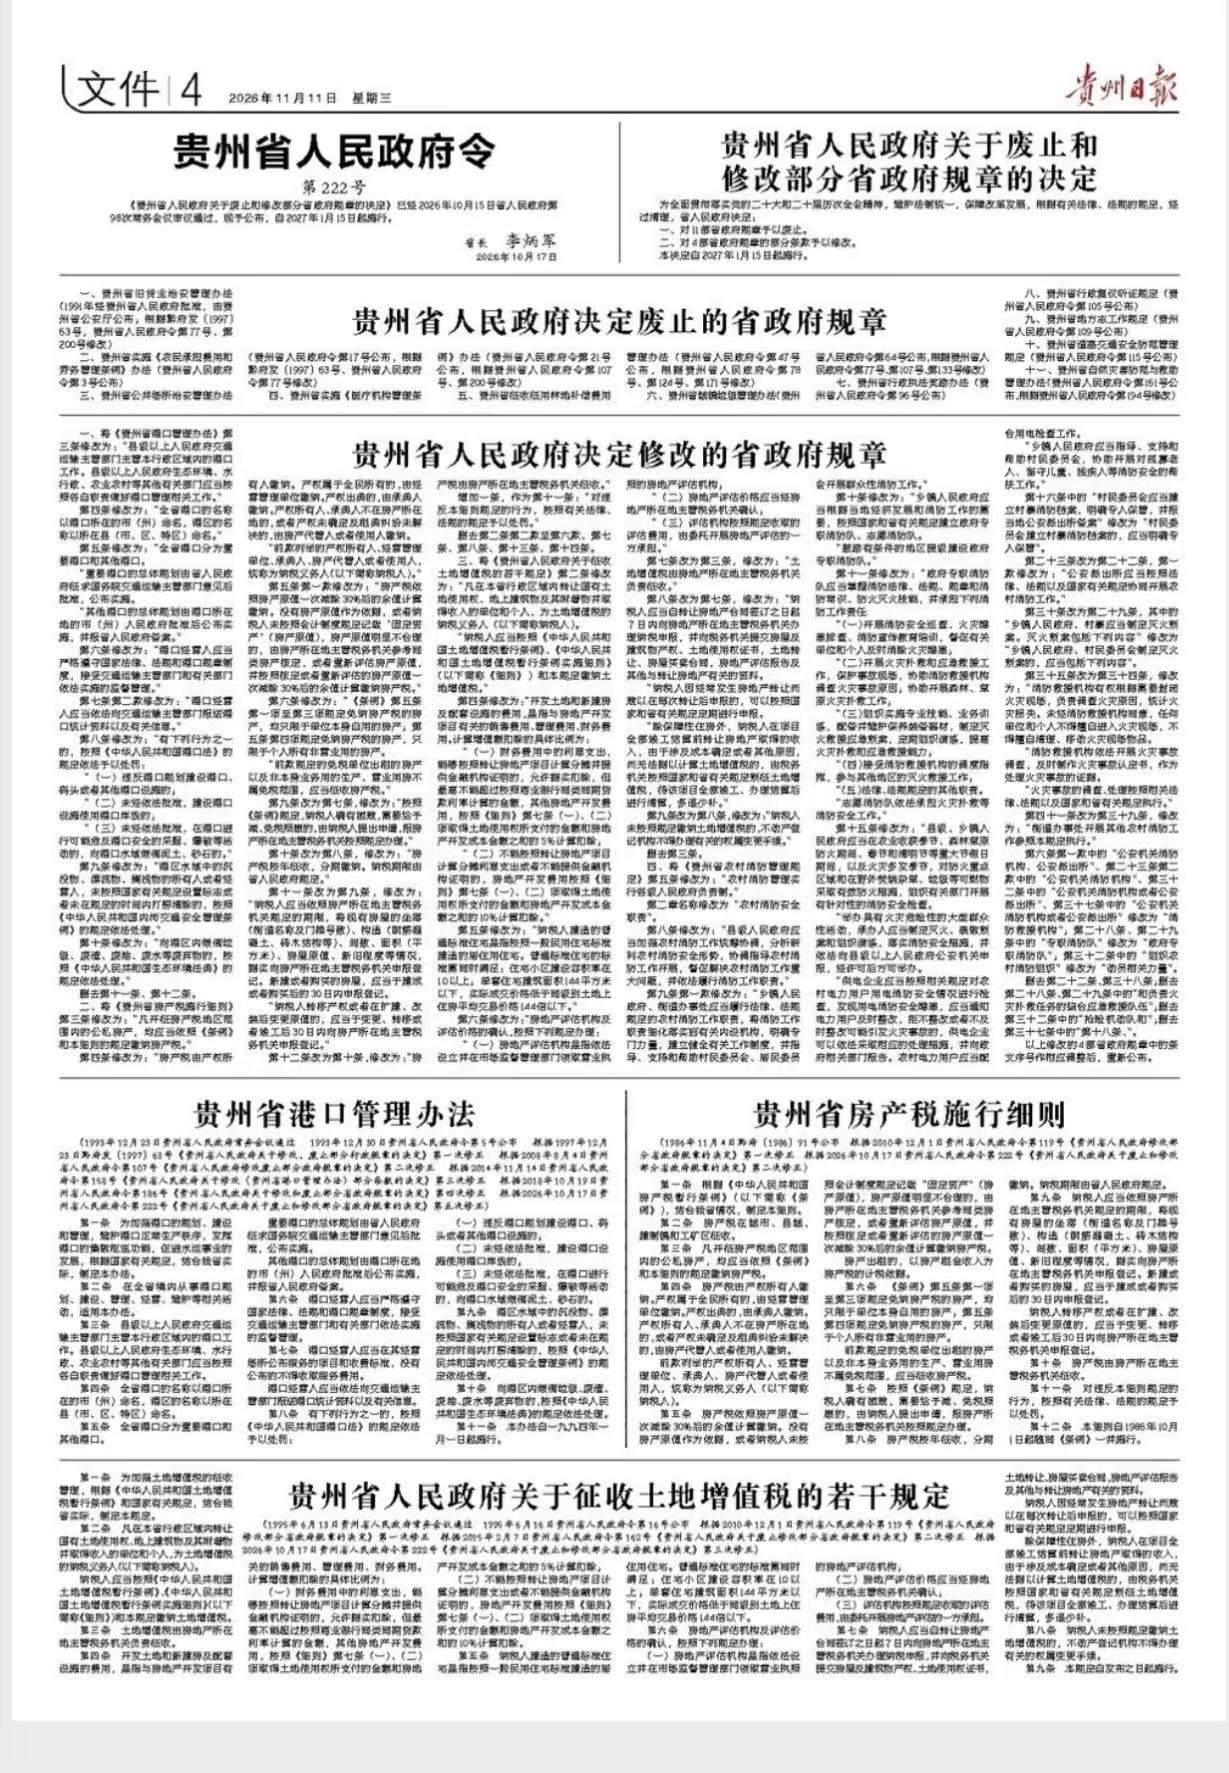
A teljes szöveg a következő:
Guizhou tartomány ingatlanadó végrehajtási szabályai
(A Guizhou Tartományi Népi Kormány 91. számú közleménye [1986] 1986. november 4-én. Az első módosítás a Guizhou tartomány népi kormányának 2010. december 1-i határozatán alapult egyes tartományi kormányrendeletek módosításáról. A második módosítás a Guizhou tartomány népi kormányának határozatán és kormányának határozatán alapult. Egyes tartományi kormányrendeletek módosítása" 2026. október 17-én.)
1. cikk Ezek a részletes szabályok a „Kínai Népköztársaság ingatlanadóról szóló ideiglenes szabályzata” (a továbbiakban: „Szabályzat”) és a tartományunkban kialakult helyzet fényében kerültek megfogalmazásra.
2. cikk Az ingatlanadót városokban, megyékben, szervezett városokban, valamint ipari és bányászati területeken vetik ki.
3. cikk Az ingatlanadó kivetési területén lévő összes köz- és magántulajdon a Szabályzatban és a jelen Részletes Szabályzatban foglaltak szerint köteles ingatlanadót fizetni.
4. cikk Az ingatlanadót az ingatlantulajdonos fizeti. Ha a tulajdonjog az egész népet illeti meg, a díjat a vezetőség fizeti. Ha a tulajdonjogot okiratba foglalják, a jogosult köteles megfizetni az összeget. Ha az ingatlan tulajdonosa vagy birtokosa nem az ingatlan helyén tartózkodik, vagy a tulajdonjogok nem kerülnek megállapításra és a bérleti vita nem rendeződik, az ingatlan őrzője vagy használója köteles fizetni.
Az előző bekezdésben felsorolt ingatlantulajdonosokat, üzletviteli egységeket, okiratokat, ingatlangondnokokat vagy használókat együttesen adóalanynak (a továbbiakban: adóalany) nevezzük.
5. cikk Az ingatlanadó kiszámítása és megfizetése az ingatlan eredeti értékének 30%-ának levonása utáni maradványérték alapján történik. Ha az ingatlan eredeti értékének megállapítására nincs alapja, vagy az adózó nem tartja nyilván a tárgyi eszközöket (az ingatlan eredeti értékét) a számviteli rendszernek megfelelően, és az ingatlan eredeti értéke nyilvánvalóan indokolatlan, az ingatlan fekvése szerinti adóhatóság azt hasonló ingatlanokra hivatkozva állapítja meg, vagy az ingatlan eredeti értékét újra értékeli, és a vagyonadó levonása és megfizetése után kiszámítja az ingatlan értékét. az ingatlan becsült vagy újraértékelt eredeti értéke.
Ha az ingatlant bérbe adják, az ingatlan bérleti díjból származó bevétel az ingatlanadó számításának alapja.
6. cikk A "Szabályzat" 5. cikkének 1-3. pontja szerint ingatlanadó alól mentesített ingatlanok az egység által használt ingatlanokra korlátozódnak; Az 5. § 4. pontja szerint ingatlanadó alól mentesített ingatlanok kizárólag magánszemélyek tulajdonában lévő, nem üzleti célú ingatlanokra korlátozódnak.
Az előző bekezdésben meghatározott adómentes egységek által bérbe adott ingatlanok, valamint a nem saját vállalkozási célú termelő- és üzletépületek nem tartoznak az adómentesség hatálya alá, ingatlanadót kell fizetni.
7. § A Szabályzatban foglaltaknak megfelelően, ha az adózó valóban nehéz helyzetben van és adókedvezményben vagy adómentességben részesül, az adózó kérelmet nyújt be, és azt az ingatlan fekvése szerinti illetékes adóhatóságnál az előírásoknak megfelelő feldolgozás céljából bejelenti.
8. cikk Az ingatlanadót évente kell beszedni, és részletekben kell megfizetni. Az adófizetési határidőt a Tartományi Népi Kormány határozza meg.
9. § Az adóalany az ingatlan helye szerinti illetékes adóhatóság által meghatározott határidőn belül köteles valósághűen bejelenteni és nyilvántartásba venni a helyszínt (utcanév és házszám), építményt (vasbeton, tégla és fa szerkezet stb.), helyiségek számát, területét (négyzetméter), a ház eredeti értékét, a meglévő ház újszerűségét stb. Az új építésű vagy vásárolt házat a befejezést vagy a vásárlást követő 30 napon belül be kell jelenteni.
Ha az adózó bővítést vagy módosítást követően vagyoni értékű jogot ruház át, vagy annak eredeti értékét megváltoztatja, a változást, átruházást vagy befejezést követő 30 napon belül köteles bejelenteni és bejelenteni az ingatlan helye szerinti adóhatóságnál.
10. cikk Az ingatlanadót az ingatlan helye szerinti adóhatóság veti ki.
11. cikk A jelen Szabályzat megsértése a vonatkozó törvények és rendelkezések szerint büntetendő.
12. cikk Jelen részletes szabályok a Szabályzattal együtt 1986. október 1-jén lépnek hatályba.