Υπηρεσία Ειδήσεων της Κίνας, Γκουιγιάνγκ | Σύμφωνα με το Διάταγμα της Επαρχιακής Λαϊκής Κυβέρνησης Guizhou (Αριθ. 222) και την "Απόφαση της Επαρχιακής Λαϊκής Κυβέρνησης Guizhou σχετικά με την κατάργηση και την τροποποίηση ορισμένων κανονισμών της επαρχιακής κυβέρνησης" που δημοσιεύτηκε από την "Guizhou Daily" στις 11 Νοεμβρίου 2026, η επαρχία Guizhou ολοκλήρωσε πρόσφατα μια τροποποίηση της κυβέρνησης για τον καθαρισμό. πολλούς παλιούς κανονισμούς και την τροποποίηση των «Κανόνων Εφαρμογής του Επαρχιακού Φόρου Ακίνητης Περιουσίας Guizhou» και άλλα περιεχόμενα. Τα σχετικά έγγραφα θα ανακοινωθούν και θα εφαρμοστούν επίσημα εφεξής.
Σύμφωνα με την «Απόφαση της Λαϊκής Κυβέρνησης της επαρχίας Guizhou για την κατάργηση και την τροποποίηση ορισμένων κανονισμών της επαρχιακής κυβέρνησης», η επαρχία Guizhou αποφάσισε να καταργήσει μια σειρά από παλιούς κανονισμούς, συμπεριλαμβανομένων των «Μέτρων διαχείρισης λιμένα της επαρχίας Guizhou», προκειμένου να προωθηθεί η οικοδόμηση μιας κυβέρνησης κράτους δικαίου και να διατηρηθεί η ενότητα του νομικού συστήματος. Ταυτόχρονα, η απόφαση έκανε τη δεύτερη τροποποίηση των «Κανόνων Εφαρμογής Φόρου Ακίνητης Περιουσίας της επαρχίας Guizhou». Πηγές πληροφοριών δείχνουν ότι οι κανόνες ανακοινώθηκαν για πρώτη φορά στις 4 Νοεμβρίου 1986 και αναθεωρήθηκαν για πρώτη φορά το 2010. Αυτή τη φορά, η τελευταία προσαρμογή ολοκληρώθηκε σύμφωνα με το Διάταγμα της Επαρχιακής Κυβέρνησης Νο. 222 στις 17 Οκτωβρίου 2026.
Οι αναθεωρημένοι «Κανόνες Εφαρμογής Φόρου Ακίνητης Περιουσίας της επαρχίας Guizhou» διευκρινίζουν ότι οι φόροι ακίνητης περιουσίας επιβάλλονται σε πόλεις, κομητείες, οργανωμένες πόλεις και βιομηχανικές και μεταλλευτικές περιοχές και πληρώνονται από τους ιδιοκτήτες ακινήτων. Όσον αφορά τη βάση υπολογισμού του φόρου, ο υπολογισμός του φόρου βασίζεται στην υπολειμματική αξία μετά την αφαίρεση του 30% της αρχικής αξίας του ακινήτου. Εάν το ακίνητο εκμισθώνεται, η βάση υπολογισμού του φόρου βασίζεται στο εισόδημα από ενοίκια. Οι λεπτομερείς κανόνες ορίζουν ότι τα ακίνητα για ιδιοχρησιμοποίηση μονάδων και τα ακίνητα για προσωπική μη επαγγελματική χρήση απαλλάσσονται από τον φόρο ακίνητης περιουσίας, αλλά τα ακίνητα που ενοικιάζονται από αφορολόγητες μονάδες και τα ακίνητα για μη επαγγελματική χρήση εξακολουθούν να υπόκεινται σε φόρο. Επιπλέον, οι φόροι ακίνητης περιουσίας εισπράττονται ετησίως και καταβάλλονται σε δόσεις, ενώ οι φορολογούμενοι πρέπει να δηλώσουν και να εγγραφούν εντός 30 ημερών από την νέα κατασκευή, αγορά ή αλλαγή των δικαιωμάτων ιδιοκτησίας.
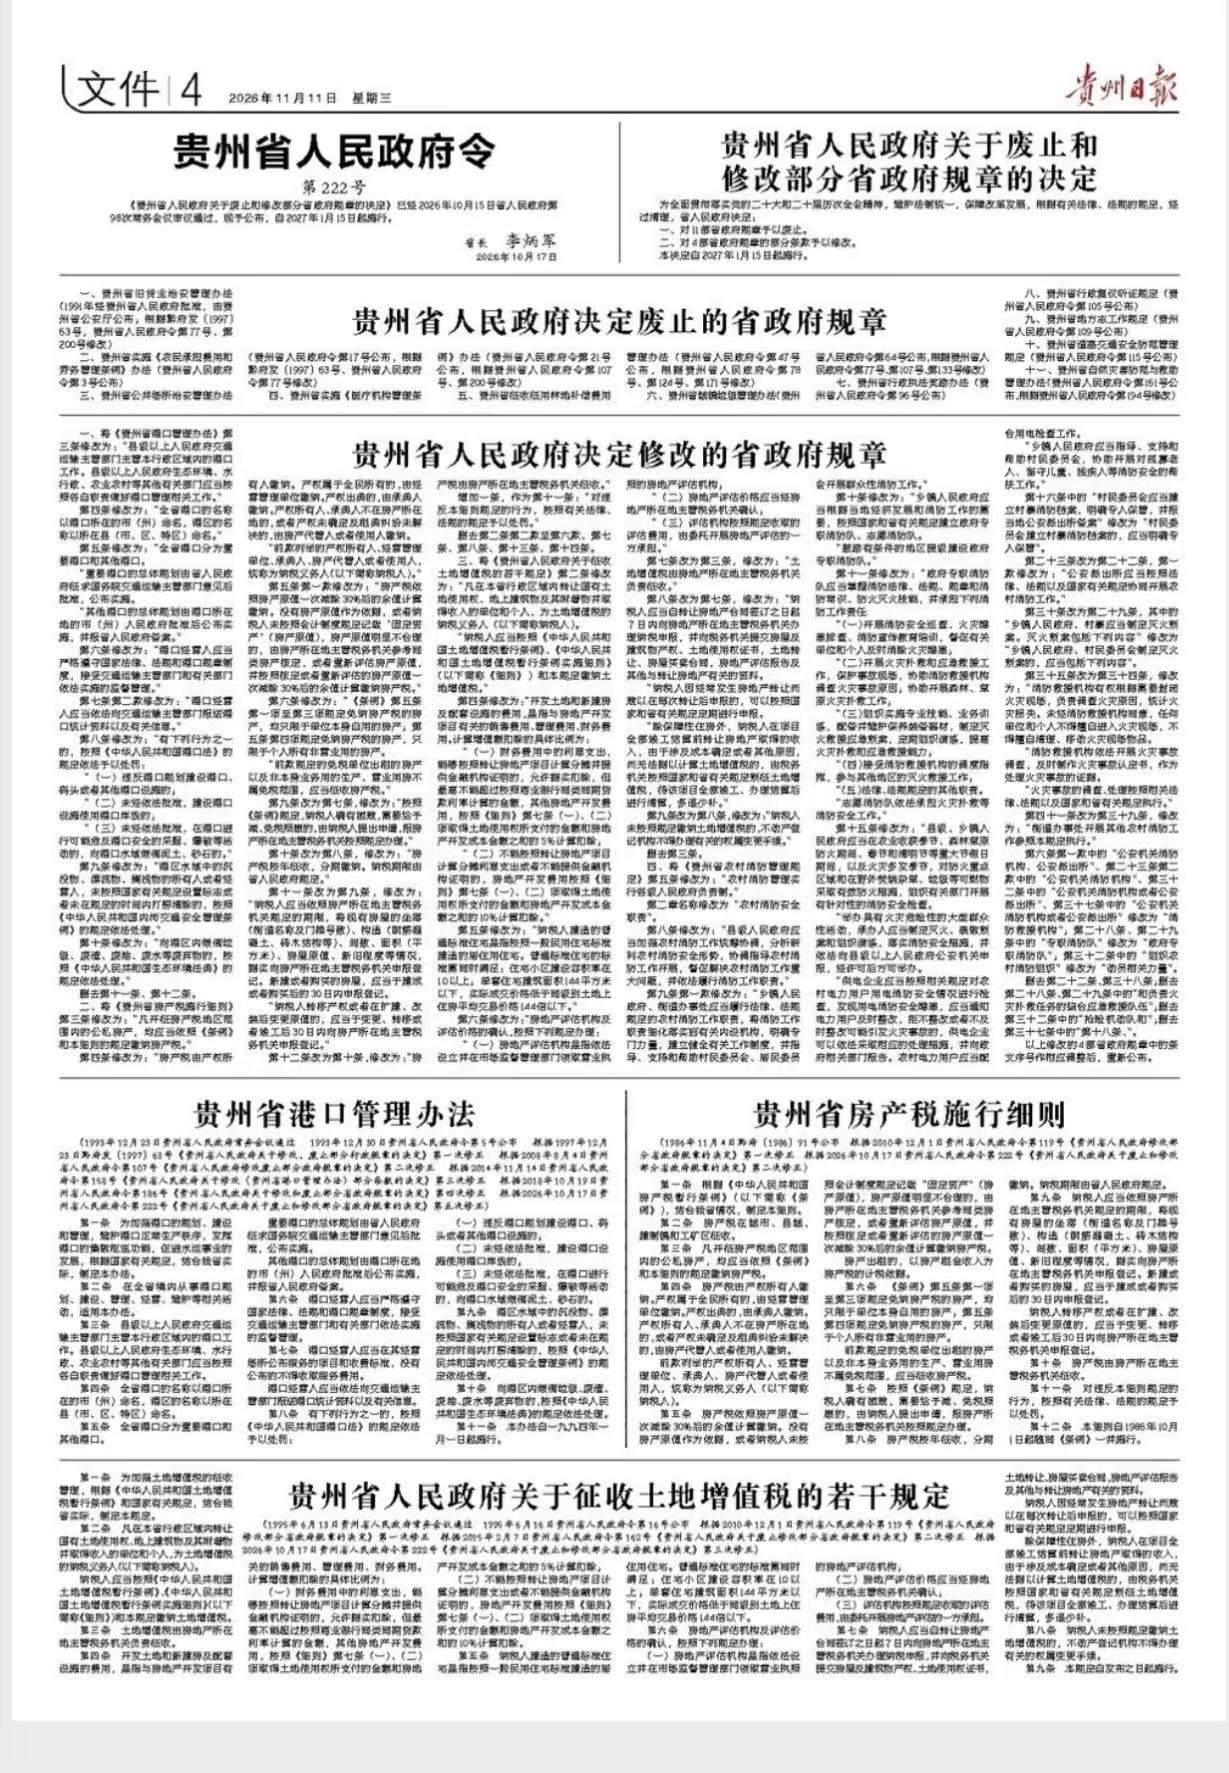
Ακολουθεί το πλήρες κείμενο:
Κανόνες εφαρμογής του φόρου ακίνητης περιουσίας της επαρχίας Guizhou
(Ανακοίνωση αρ. 91 της Επαρχιακής Λαϊκής Κυβέρνησης Guizhou [1986] στις 4 Νοεμβρίου 1986. Η πρώτη τροποποίηση βασίστηκε στην «Απόφαση της Λαϊκής Κυβέρνησης της επαρχίας Guizhou για τροποποίηση ορισμένων κανονισμών της επαρχιακής κυβέρνησης» την 1η Δεκεμβρίου 2010. την κατάργηση και τροποποίηση ορισμένων κανονισμών της επαρχιακής κυβέρνησης» στις 17 Οκτωβρίου 2026.)
Άρθρο 1 Αυτοί οι λεπτομερείς κανόνες διατυπώνονται σύμφωνα με τους "Προσωρινούς Κανονισμούς της Λαϊκής Δημοκρατίας της Κίνας για τον φόρο ακίνητης περιουσίας" (εφεξής καλούμενοι "κανονισμοί") και υπό το φως της κατάστασης στην επαρχία μας.
Άρθρο 2 Ο φόρος ακίνητης περιουσίας επιβάλλεται σε πόλεις, νομούς, οργανωμένες κωμοπόλεις και βιομηχανικές και μεταλλευτικές περιοχές.
Άρθρο 3 Όλα τα δημόσια και ιδιωτικά ακίνητα εντός της περιοχής όπου επιβάλλεται φόρος ακίνητης περιουσίας καταβάλλουν φόρο ακίνητης περιουσίας σύμφωνα με τις διατάξεις των Κανονισμών και του παρόντος Αναλυτικού Κανονισμού.
Άρθρο 4 Ο φόρος ακίνητης περιουσίας καταβάλλεται από τον ιδιοκτήτη του ακινήτου. Εάν τα δικαιώματα ιδιοκτησίας ανήκουν σε ολόκληρο το λαό, η πληρωμή καταβάλλεται από τη μονάδα διαχείρισης. Εάν τα δικαιώματα ιδιοκτησίας είναι κατοχυρωμένα, ο δικαιούχος καταβάλλει το ποσό. Εάν ο ιδιοκτήτης ή ο δικαιούχος του ακινήτου δεν βρίσκεται στην τοποθεσία του ακινήτου ή εάν τα δικαιώματα ιδιοκτησίας δεν έχουν καθοριστεί και η διαφορά ενοικίασης δεν επιλυθεί, ο θεματοφύλακας ή ο χρήστης του ακινήτου θα πληρώσει.
Οι ιδιοκτήτες ακινήτων, οι μονάδες διαχείρισης επιχειρήσεων, οι πράξεις, οι θεματοφύλακες ακινήτων ή οι χρήστες που αναφέρονται στην προηγούμενη παράγραφο αναφέρονται συλλογικά ως φορολογούμενοι (εφεξής φορολογούμενοι).
Άρθρο 5 Ο φόρος ακίνητης περιουσίας υπολογίζεται και καταβάλλεται με βάση την υπολειμματική αξία αφού αφαιρεθεί το 30% της αρχικής αξίας του ακινήτου. Εάν δεν υπάρχει βάση για την αρχική αξία του ακινήτου ή ο φορολογούμενος δεν καταγράψει τα «πάγια περιουσιακά στοιχεία» (αρχική αξία του ακινήτου) σύμφωνα με το λογιστικό σύστημα και η αρχική αξία του ακινήτου είναι προφανώς παράλογη, η φορολογική αρχή που είναι αρμόδια για την τοποθεσία του ακινήτου θα το προσδιορίσει με αναφορά σε παρόμοια ακίνητα ή θα επανεκτιμήσει την αρχική αξία του ακινήτου. 30% της εκτιμηθείσας ή επανεκτιμηθείσας αρχικής αξίας του ακινήτου.
Εάν το ακίνητο εκμισθώνεται, το εισόδημα από ενοικίαση ακινήτων αποτελεί τη βάση για τον υπολογισμό του φόρου ακίνητης περιουσίας.
Άρθρο 6 Τα ακίνητα που απαλλάσσονται από τον φόρο ακίνητης περιουσίας σύμφωνα με τα σημεία 1 έως 3 του άρθρου 5 των «Κανονισμών» περιορίζονται σε ακίνητα που χρησιμοποιεί η ίδια η μονάδα. τα ακίνητα που απαλλάσσονται από το φόρο ακίνητης περιουσίας σύμφωνα με το Άρθρο 5 του άρθρου 5 περιορίζονται σε ακίνητα που ανήκουν σε ιδιώτες για μη επαγγελματική χρήση.
Τα ακίνητα που εκμισθώνονται από τις αφορολόγητες μονάδες της προηγούμενης παραγράφου και τα κτίρια παραγωγής και επιχειρήσεων που δεν χρησιμοποιούνται για δική τους επιχείρηση δεν εμπίπτουν στο πεδίο εφαρμογής της φορολογικής απαλλαγής και επιβάλλεται φόρος ακίνητης περιουσίας.
Άρθρο 7 Σύμφωνα με τις διατάξεις του Κανονισμού, εάν ένας φορολογούμενος είναι πράγματι προβληματικός και πρέπει να του χορηγηθεί μείωση ή απαλλαγή φόρου, ο φορολογούμενος υποβάλλει αίτηση και την αναφέρει στην αρμόδια φορολογική αρχή όπου βρίσκεται το ακίνητο για επεξεργασία σύμφωνα με τους κανονισμούς.
Άρθρο 8 Ο φόρος ακίνητης περιουσίας εισπράττεται ετησίως και καταβάλλεται σε δόσεις. Η προθεσμία πληρωμής του φόρου καθορίζεται από την επαρχιακή λαϊκή κυβέρνηση.
Άρθρο 9 Οι φορολογούμενοι οφείλουν, σύμφωνα με την προθεσμία που καθορίζεται από την αρμόδια φορολογική αρχή στην οποία βρίσκεται το ακίνητο, να αναφέρουν και να καταχωρούν αληθώς την τοποθεσία (ονομασία οδού και αριθμός κατοικίας), δομή (οπλισμένο σκυρόδεμα, κατασκευή από τούβλα και ξύλο κ.λπ.), αριθμό δωματίων, επιφάνεια (τετραγωνικά μέτρα), αρχική αξία της κατοικίας, νεότητα κ.λπ. Μια νεόδμητη ή αγορασμένη κατοικία πρέπει να δηλωθεί για εγγραφή εντός 30 ημερών από την ολοκλήρωση ή την αγορά.
Εάν ένας φορολογούμενος μεταβιβάσει δικαιώματα ιδιοκτησίας ή αλλάξει την αρχική του αξία μετά από επέκταση ή τροποποίηση, δηλώνει και εγγράφεται στην αρμόδια φορολογική αρχή όπου βρίσκεται το ακίνητο εντός 30 ημερών από την αλλαγή, μεταβίβαση ή ολοκλήρωση.
Άρθρο 10 Ο φόρος ακίνητης περιουσίας επιβάλλεται από τη φορολογική αρχή που είναι αρμόδια για την τοποθεσία του ακινήτου.
Άρθρο 11 Οι παραβιάσεις αυτών των Κανόνων τιμωρούνται σύμφωνα με τους σχετικούς νόμους και κανονισμούς.
Άρθρο 12 Αυτοί οι λεπτομερείς κανόνες τίθενται σε ισχύ μαζί με τους κανονισμούς την 1η Οκτωβρίου 1986.