Serbisyo ng Balita sa China, Guiyang | Ayon sa Guizhou Provincial People's Government Order (No. 222) at ang "Guizhou Provincial People's Decision on Abolition and Modification of Some Provincial Government Regulations" na inilathala ng "Guizhou Daily" noong Nobyembre 11, 2026, ang Lalawigan ng Guizhou ay nakumpleto kamakailan ang paglilinis at pag-amyenda ng ilang mga regulasyon ng pamahalaang panlalawigan, na kinasasangkutan ng pagbabago sa mga lumang regulasyon ng pamahalaang panlalawigan. "Mga Panuntunan sa Pagpapatupad ng Buwis sa Probinsiya ng Guizhou Real Estate" at iba pang nilalaman. Ang mga nauugnay na dokumento ay opisyal na ipahayag at ipapatupad mula ngayon.
Ayon sa "Desisyon ng Pamahalaang Bayan ng Lalawigan ng Guizhou sa Pag-aalis at Pagbabago ng Ilang Regulasyon ng Pamahalaang Panlalawigan", nagpasya ang Lalawigan ng Guizhou na tanggalin ang ilang lumang regulasyon, kabilang ang "Mga Panukala sa Pamamahala ng Port ng Guizhou Province", upang maisulong ang pagtatayo ng isang tuntunin ng batas na pamahalaan at mapanatili ang pagkakaisa ng sistemang legal. Kasabay nito, ginawa ng desisyon ang pangalawang pag-amyenda sa "Mga Panuntunan sa Pagpapatupad ng Buwis sa Pag-aari ng Probinsiya ng Guizhou". Ipinapakita ng mga mapagkukunan ng impormasyon na ang mga patakaran ay unang inihayag noong Nobyembre 4, 1986, at binago sa unang pagkakataon noong 2010. Sa pagkakataong ito, ang pinakahuling pagsasaayos ay natapos alinsunod sa Kautusan ng Pamahalaang Panlalawigan Blg. 222 noong Oktubre 17, 2026.
Ang binagong "Mga Panuntunan sa Pagpapatupad ng Buwis sa Real Estate ng Probinsiya ng Guizhou" ay nilinaw na ang mga buwis sa real estate ay ipinapataw sa mga lungsod, county, organisadong bayan at mga lugar ng industriya at pagmimina, at binabayaran ng mga may-ari ng ari-arian. Sa mga tuntunin ng batayan ng pagkalkula ng buwis, ang pagkalkula ng buwis ay batay sa natitirang halaga pagkatapos ibabawas ang 30% ng orihinal na halaga ng ari-arian. Kung ang ari-arian ay inuupahan, ang batayan ng pagkalkula ng buwis ay nakabatay sa kita sa pag-upa. Ang mga detalyadong panuntunan ay nagsasaad na ang mga ari-arian para sa sariling paggamit ng mga unit at mga ari-arian para sa personal na hindi pangnegosyong paggamit ay hindi kasama sa buwis sa ari-arian, ngunit ang mga ari-arian na inuupahan ng mga tax-exempt na unit at mga ari-arian para sa hindi pangnegosyong paggamit ay napapailalim pa rin sa buwis. Bilang karagdagan, ang mga buwis sa real estate ay kinokolekta taun-taon at binabayaran nang installment, at ang mga nagbabayad ng buwis ay dapat magdeklara at magparehistro sa loob ng 30 araw ng bagong konstruksyon, pagbili, o pagbabago ng mga karapatan sa ari-arian.
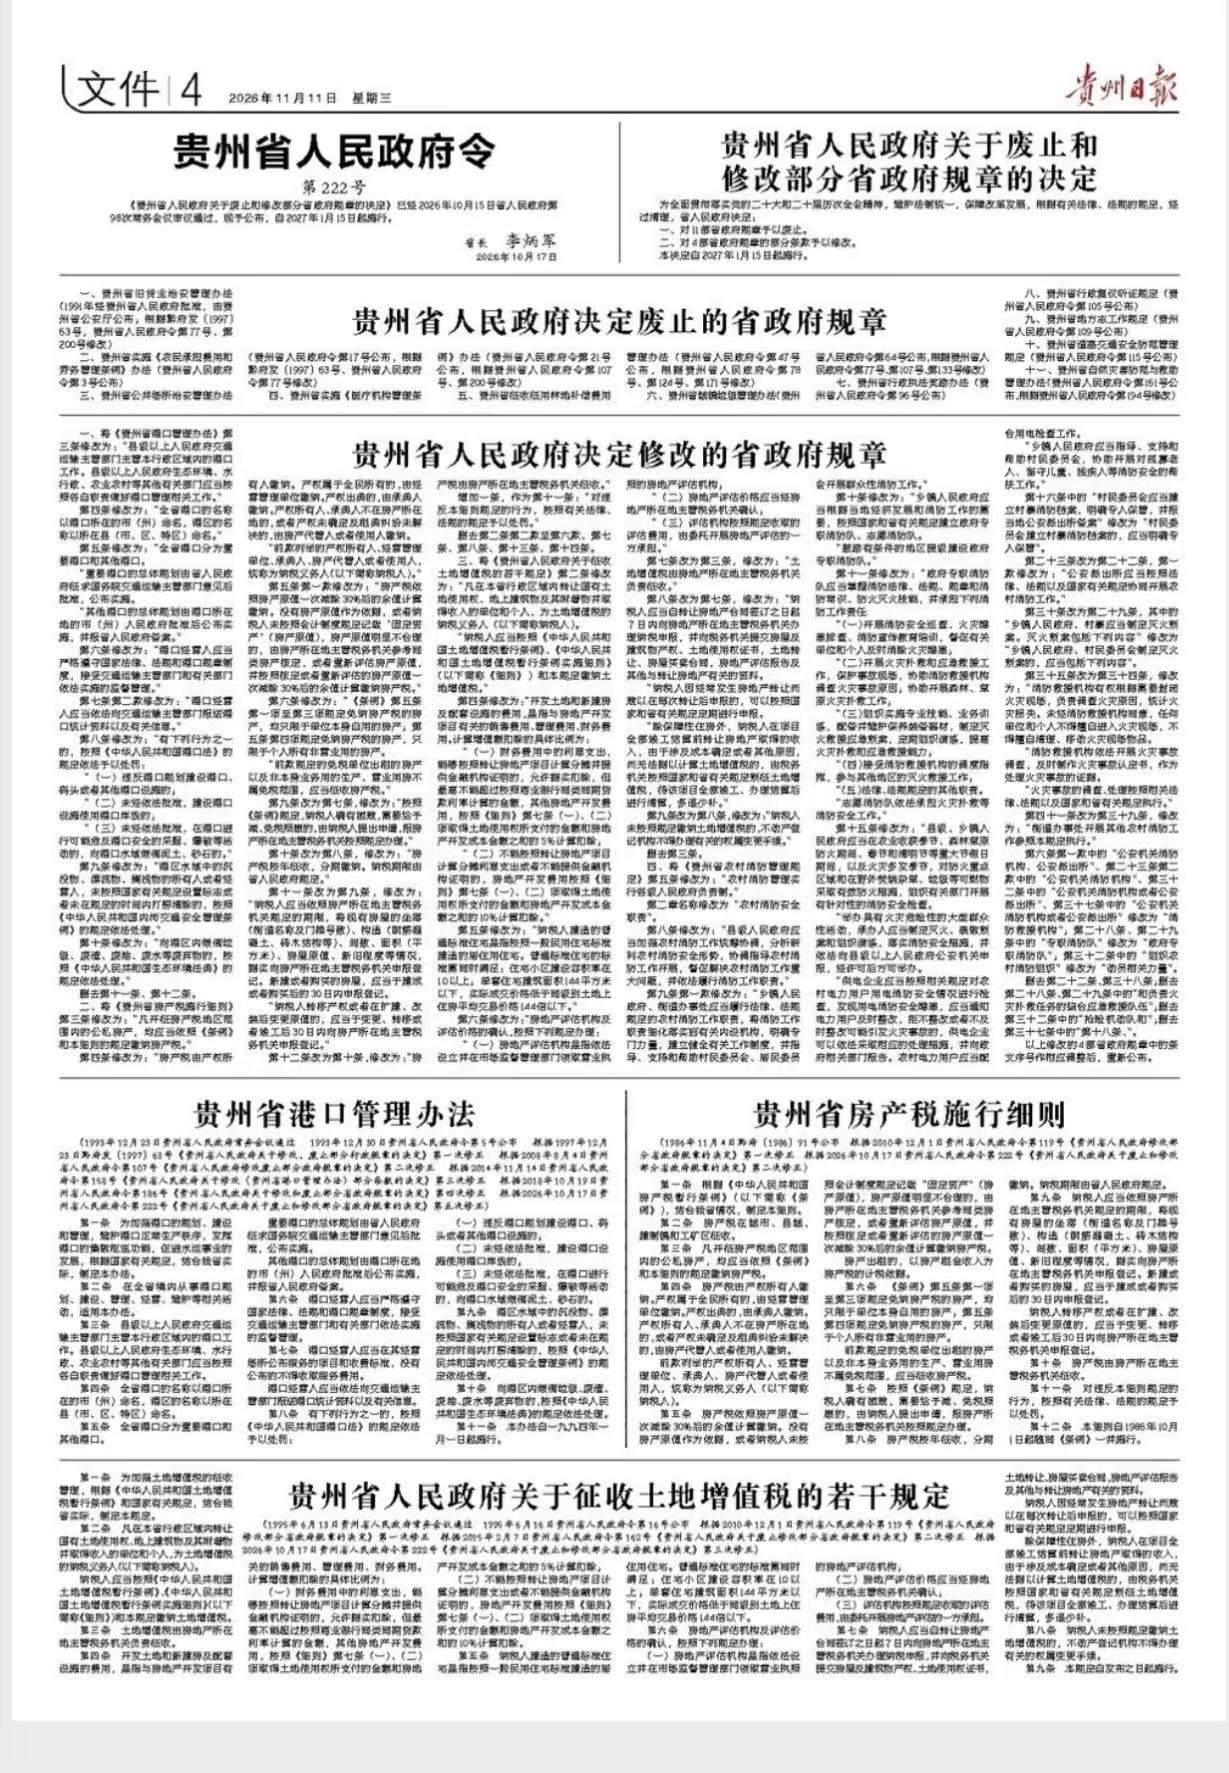
Ang sumusunod ay ang buong teksto:
Mga Panuntunan sa Pagpapatupad ng Buwis sa Real Estate ng Probinsiya ng Guizhou
(Announcement No. 91 ng Guizhou Provincial People's Government [1986] on November 4, 1986. Ang unang amendment ay batay sa "Decision of the People's Government of Guizhou Province to Amend Some Provincial Government Regulations" noong December 1, 2010. Ang pangalawang amendment ay base sa "Decision of the Provincial Government of the People's Abolition's Government and A Abolizhou Province." Mga Regulasyon" noong Oktubre 17, 2026.)
Artikulo 1 Ang mga detalyadong tuntuning ito ay binuo alinsunod sa "Mga Pansamantalang Regulasyon ng Republika ng Tsina sa Buwis sa Real Estate" (mula rito ay tinutukoy bilang "Mga Regulasyon") at sa liwanag ng sitwasyon sa ating lalawigan.
Artikulo 2 Ang buwis sa real estate ay ipinapataw sa mga lungsod, county, organisadong bayan at mga lugar ng industriya at pagmimina.
Artikulo 3 Ang lahat ng pampubliko at pribadong ari-arian sa loob ng lugar kung saan ipinapataw ang buwis sa ari-arian ay dapat magbayad ng buwis sa ari-arian alinsunod sa mga probisyon ng Mga Regulasyon at mga Detalyadong Panuntunan na ito.
Artikulo 4 Ang buwis sa real estate ay babayaran ng may-ari ng ari-arian. Kung ang mga karapatan sa ari-arian ay pagmamay-ari ng buong tao, ang pagbabayad ay dapat bayaran ng management unit. Kung ang mga karapatan sa ari-arian ay deeded, ang deedee ay magbabayad ng halaga. Kung ang may-ari ng ari-arian o deedee ay hindi matatagpuan sa lokasyon ng ari-arian, o kung ang mga karapatan sa ari-arian ay hindi natukoy at ang pagtatalo sa pag-upa ay hindi nalutas, ang tagapag-alaga ng ari-arian o gumagamit ay magbabayad.
Ang mga may-ari ng ari-arian, mga yunit ng pamamahala ng negosyo, mga gawa, tagapag-alaga ng real estate o mga gumagamit na nakalista sa naunang talata ay sama-samang tinutukoy bilang mga nagbabayad ng buwis (mula rito ay tinutukoy bilang mga nagbabayad ng buwis).
Artikulo 5 Ang buwis sa real estate ay kinakalkula at binabayaran batay sa natitirang halaga pagkatapos ibabawas ang 30% ng orihinal na halaga ng ari-arian. Kung walang batayan ang orihinal na halaga ng ari-arian, o ang nagbabayad ng buwis ay nabigo na itala ang "fixed assets" (orihinal na halaga ng ari-arian) alinsunod sa sistema ng accounting, at ang orihinal na halaga ng ari-arian ay halatang hindi makatwiran, ang awtoridad sa buwis na namamahala sa lokasyon ng ari-arian ay dapat tukuyin ito na may kaugnayan sa mga katulad na ari-arian, o muling suriin ang orihinal na halaga ng ari-arian, at kalkulahin ang orihinal na halaga ng ari-arian batay sa 0% pagbabawas ng buwis, at pagkatapos ay kalkulahin tinasa o muling tinasa ang orihinal na halaga ng ari-arian.
Kung ang ari-arian ay inuupahan, ang kita sa pag-upa ng ari-arian ay magiging batayan para sa pagkalkula ng buwis sa ari-arian.
Artikulo 6 Ang mga ari-arian na hindi kasama sa buwis sa ari-arian ayon sa Mga Aytem 1 hanggang 3 ng Artikulo 5 ng "Mga Regulasyon" ay limitado sa mga ari-arian na ginagamit mismo ng yunit; ang mga ari-arian na hindi kasama sa buwis sa ari-arian ayon sa Aytem 4 ng Artikulo 5 ay limitado sa mga ari-arian na pag-aari ng mga indibidwal para sa hindi pangnegosyong paggamit.
Ang mga ari-arian na inuupahan ng mga unit na walang buwis na tinukoy sa naunang talata at ang produksyon at mga gusali ng negosyo na hindi ginagamit para sa kanilang sariling negosyo ay wala sa saklaw ng tax exemption at ang buwis sa ari-arian ay dapat ipapataw.
Artikulo 7 Alinsunod sa mga probisyon ng Mga Regulasyon, kung ang isang nagbabayad ng buwis ay talagang nahihirapan at kailangang bigyan ng pagbawas o pagkalibre sa buwis, ang nagbabayad ng buwis ay dapat magsumite ng isang aplikasyon at iulat ito sa karampatang awtoridad sa buwis kung saan ang ari-arian ay matatagpuan para sa pagproseso alinsunod sa mga regulasyon.
Artikulo 8 Ang buwis sa real estate ay kinokolekta taun-taon at binabayaran nang installment. Ang deadline ng pagbabayad ng buwis ay dapat itakda ng Provincial People's Government.
Artikulo 9 Ang mga nagbabayad ng buwis ay dapat, alinsunod sa takdang panahon na tinukoy ng karampatang awtoridad sa buwis kung saan matatagpuan ang ari-arian, matapat na mag-ulat at magrehistro ng lokasyon (pangalan ng kalye at numero ng bahay), istraktura (reinforced concrete, brick at wood structure, atbp.), bilang ng mga kuwarto, lugar (square meters), orihinal na halaga ng bahay, bago, atbp. ng kasalukuyang bahay sa karampatang awtoridad sa buwis kung saan matatagpuan ang ari-arian. Ang isang bagong itinayo o nabili na bahay ay dapat ideklara para sa pagpaparehistro sa loob ng 30 araw pagkatapos makumpleto o mabili.
Kung inilipat ng isang nagbabayad ng buwis ang mga karapatan sa ari-arian o binago ang orihinal na halaga nito pagkatapos ng pagpapalawak o pagbabago, dapat itong magdeklara at magparehistro sa karampatang awtoridad sa buwis kung saan matatagpuan ang ari-arian sa loob ng 30 araw pagkatapos ng pagbabago, paglilipat o pagkumpleto.
Artikulo 10 Ang buwis sa real estate ay dapat ipapataw ng awtoridad sa buwis na namamahala sa lugar kung saan matatagpuan ang real estate.
Artikulo 11 Ang mga paglabag sa Mga Panuntunang ito ay dapat parusahan alinsunod sa mga kaugnay na batas at regulasyon.
Artikulo 12 Ang mga detalyadong tuntuning ito ay magkakabisa kasama ng Mga Regulasyon sa Oktubre 1, 1986.