央视网消息:国家统计局服务业调查中心、中国物流与采购联合会10月31日公布10月中国采购经理指数。数据显示,制造业景气水平有所回调,制造业采购经理指数重回收缩区间,但新动能持续保持扩张,对制造业的支撑作用凸显。
10月中国制造业采购经理指数为49.3%,较上月下降0.8个百分点,回落至荣枯线以下。从历史数据看,每年这个时段容易受季节性因素扰动,本轮回落主要是海外圣诞相关订单在上月集中释放后有所回落、长假过后消费高峰趋于平淡,叠加基础原材料行业转入淡季,属于阶段性变化。
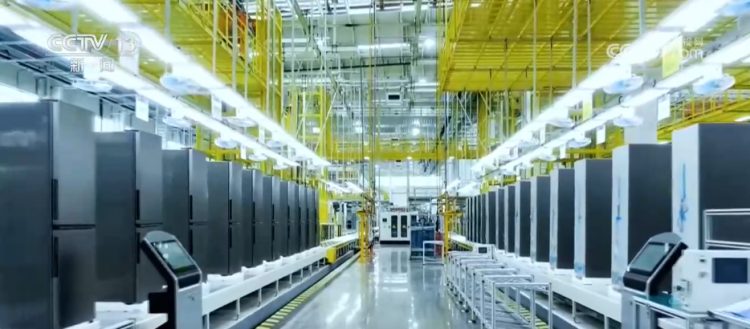
10月份制造业景气出现季节性回调,行业分化特征比较明显,装备制造、高技术制造等新动能行业延续扩张态势,对冲了传统行业下行带来的压力。
从供需来看,10月制造业市场需求整体回调。新订单指数49.4%,环比下降1.1个百分点;新出口订单指数48.7%,同样有所回落。生产指数49.8%,较上月下降1.9个百分点,生产活动总体基本平稳。
价格方面,制造业原材料购进价格、出厂价格涨势放缓。购进价格指数56.8%,环比回落4个百分点;出厂价格指数51.7%,回落2.3个百分点。两项指数虽有回落,但仍高于去年同期,工业品价格整体处在偏高水平。
国家统计局服务业调查中心首席统计师霍丽慧表示,本月PMI运行从行业来看,铁路、船舶、航空、航天设备、计算机、通信、电子设备等行业的生产指数和新订单指数均位于53%及以上,相关行业产需活跃度还是较高的。
装备制造 高技术制造业供需保持扩张
10月,装备制造、高技术制造业保持扩张,成为稳定制造业大盘的重要力量。大型企业运行稳健,中小企业承压偏弱,企业预期保持谨慎乐观。
行业层面,新旧动能分化清晰。装备制造业、高技术制造业供需维持扩张,两大行业生产指数连续27个月运行在50%以上;消费品制造业、基础原材料行业景气明显走弱。依托“六张网”相关实物工作量为行业注入动能,装备制造业新订单指数回升至51%以上,高技术制造业需求持续向好。
不同规模企业走势分化。大型企业PMI为50.2%,供需两端保持扩张;中小型企业运行偏弱,供需两端承压。中国物流与采购联合会副会长何辉表示,展望11月,随着专项债加快形成实物工作量、电商促销带动消费需求释放,叠加人工智能相关产业持续扩张,制造业具备企稳基础,但部分行业进入淡季,回升空间相对有限。
假期消费集中释放 服务业形成有力托底
10月非制造业商务活动指数小幅回落。服务业受益于国庆假期,文旅、出行、线上消费集中释放,叠加信息服务新动能持续发力,对整体形成有力托底。
10月非制造业商务活动指数为49.7%,较上月下降0.5个百分点;新订单指数为44.4%,环比回落2.1个百分点。建筑业、服务业景气出现分化,建筑业回落成为拖累非制造业整体景气的主要因素。建筑业景气有所回落,后续要加快专项债、超长期特别国债资金拨付,打通资金落地、项目开工到形成实物工作量的链条,更好发挥投资稳增长作用。
服务业方面,节日消费带动效应充分显现。铁路、航空运输业景气走高,邮政业线上采购需求旺盛,景区、文体娱乐行业需求升温,呈现“出行旺、线上增、文旅热”的特点。
中国物流与采购联合会副会长何辉表示,以互联网软件信息技术服务为代表的信息服务业继续扩张,在“人工智能+”带动下,数字经济新动能持续释放。四季度,投资端需要持续发力加快项目落地,切实激发民间投资积极性,同时持续拓展服务消费空间,推动投资与消费协同发力,夯实经济增长基础。