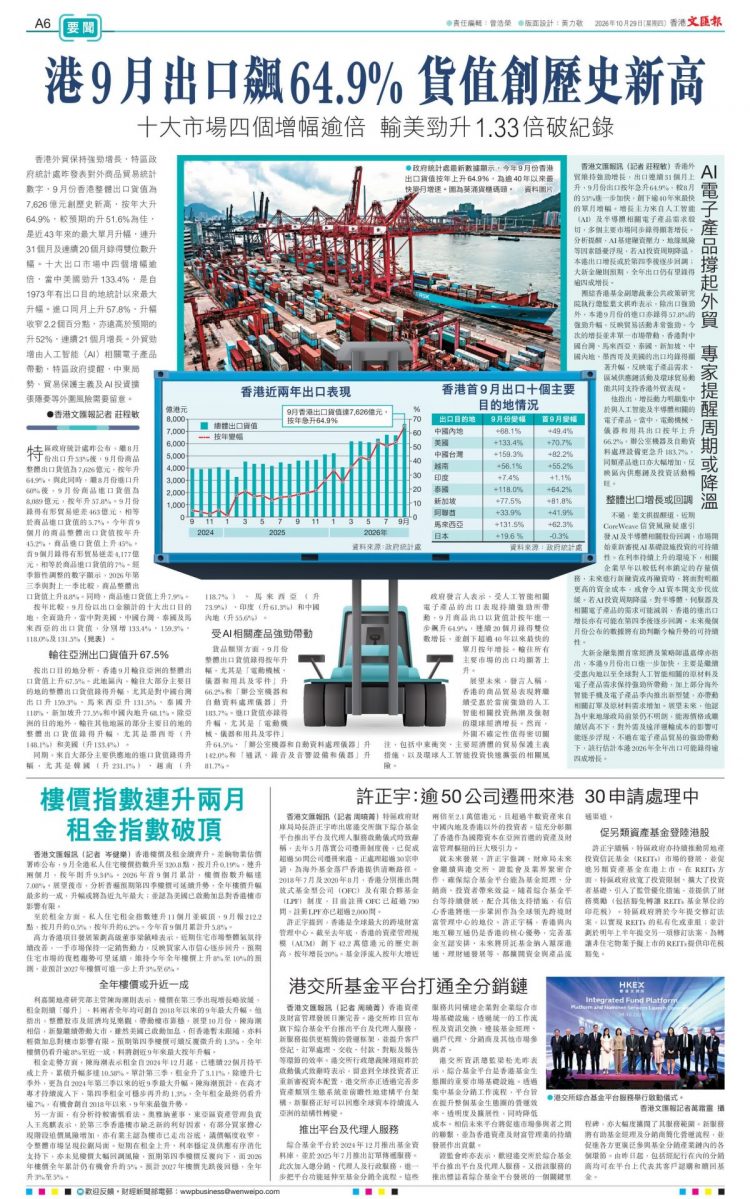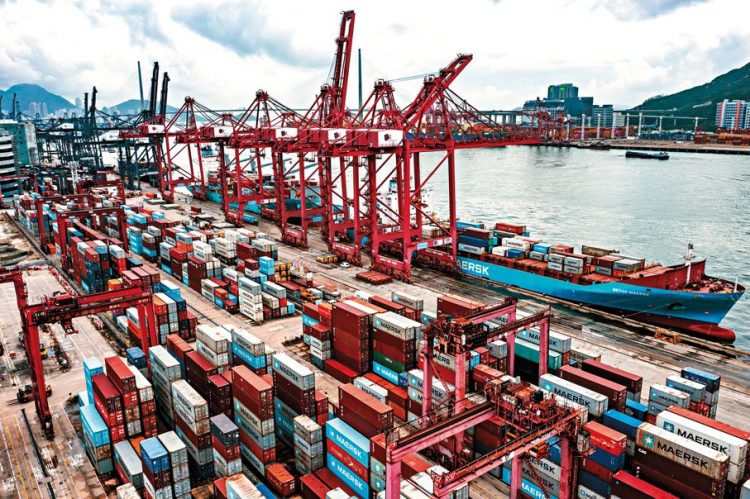
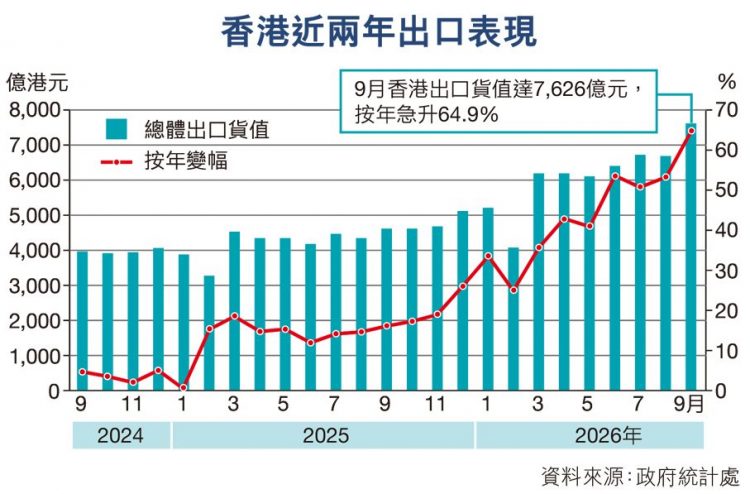
特區政府統計處昨公布,繼8月份出口升53%後,9月份商品整體出口貨值為7,626億元,按年升64.9%。與此同時,繼8月份進口升60%後,9月份商品進口貨值為8,089億元,按年升57.8%。9月份錄得有形貿易逆差463億元,相等於商品進口貨值的5.7%。今年首9個月的商品整體出口貨值按年升45.2%,商品進口貨值上升45%。首9個月錄得有形貿易逆差4,177億元,相等於商品進口貨值的7%。經季節性調整的數字顯示,2026年第三季與對上一季比較,商品整體出口貨值上升8.8%。同時,商品進口貨值上升7.9%。
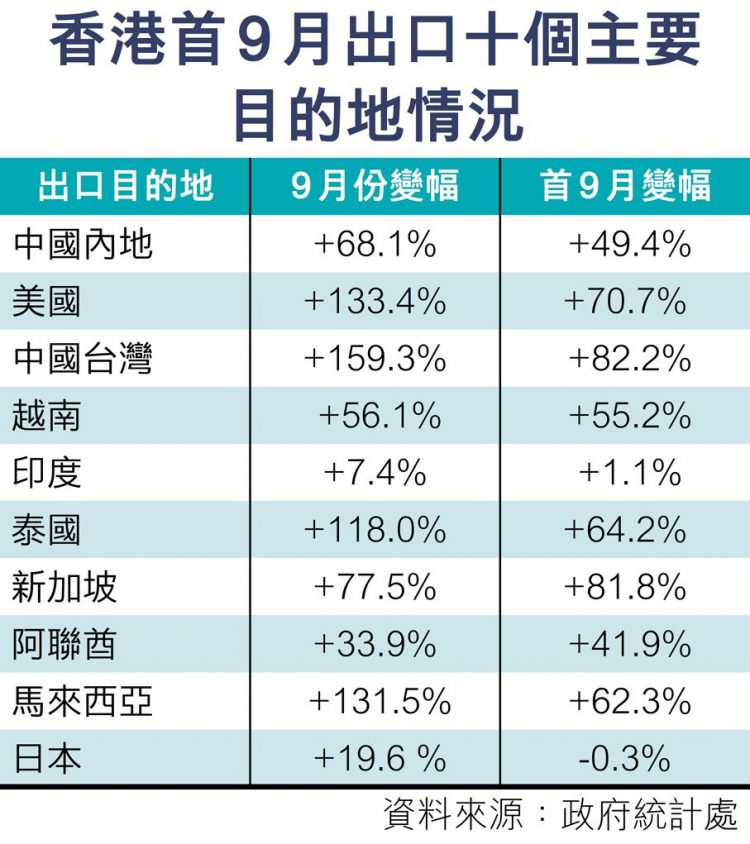
按年比較,9月份以出口金額計的十大出口目的地,全面勁升,當中對美國、中國台灣、泰國及馬來西亞的出口貨值,分別增133.4%、159.3%、118.0%及131.5%。
輸往亞洲出口貨值升67.5%
按出口目的地分析,香港9月輸往亞洲的整體出口貨值上升67.5%。此地區內,輸往大部分主要目的地的整體出口貨值錄得升幅,尤其是對中國台灣出口升159.3%、馬來西亞升131.5%、泰國升118%、新加坡升77.5%和中國內地升68.1%。除亞洲的目的地外,輸往其他地區的部分主要目的地的整體出口貨值錄得升幅,尤其是墨西哥(升148.1%)和美國(升133.4%)。
同期,來自大部分主要供應地的進口貨值錄得升幅,尤其是韓國(升231.1%)、越南(升118.7%)、馬來西亞(升73.9%)、印度(升61.3%)和中國內地(升55.6%)。
受AI相關產品強勁帶動
貨品類別方面,9月份整體出口貨值錄得按年升幅,尤其是「電動機械、儀器和用具及零件」升66.2%和「辦公室機器和自動資料處理儀器」升183.7%。進口貨值亦錄得升幅,尤其是「電動機械、儀器和用具及零件」升64.5%、「辦公室機器和自動資料處理儀器」升142.0%和「通訊、錄音及音響設備和儀器」升81.7%。
政府發言人表示,受人工智能相關電子產品的出口表現持續強勁所帶動,9月商品出口以貨值計按年進一步飆升64.9%,連續20個月錄得雙位數增長,並創下超過40年以來最快的單月按年增長。輸往所有主要市場的出口均顯著上升。
展望未來,發言人稱,香港的商品貿易表現將繼續受惠於當前強勁的人工智能相關投資熱潮及強韌的環球經濟增長。然而,外圍不確定性值得密切關注,包括中東衝突、主要經濟體的貿易保護主義措施,以及環球人工智能投資快速擴張的相關風險。
AI電子產品撐起外貿 專家提醒周期或降溫
香港外貿維持強勁增長,出口連續31個月上升,9月份出口按年急升64.9%,較8月的53%進一步加快,創下逾40年來最快的單月增幅。增長主力來自人工智能(AI)及半導體相關電子產品需求殷切,多個主要市場同步錄得顯著增長。分析提醒,AI基建融資壓力、地緣風險等因素隱憂浮現,若AI投資周期降溫,本港出口增長或於第四季後逐步回調;大新金融則預期,全年出口仍有望錄得逾四成增長。
團結香港基金副總裁兼公共政策研究院執行總監葉文祺昨表示,除出口強勁外,本港9月份的進口亦錄得57.8%的強勁升幅,反映貿易活動非常強勁。今次的增長並非單一市場帶動,香港對中國台灣、馬來西亞、泰國、新加坡、中國內地、墨西哥及美國的出口均錄得顯著升幅,反映電子產品需求、區域供應鏈活動及環球貿易動能共同支持香港外貿表現。
他指出,增長動力明顯集中於與人工智能及半導體相關的電子產品。當中,電動機械、儀器和用具出口按年上升66.2%,辦公室機器及自動資料處理設備更急升183.7%,同類產品進口亦大幅增加,反映區內供應鏈及投資活動暢旺。
整體出口增長或回調
不過,葉文祺提醒道,近期CoreWeave信貸風險疑慮引發AI及半導體相關股份回調,市場開始重新審視AI基礎設施投資的可持續性。在利率持續上升的環境下,相關企業早年以較低利率鎖定的存量債務,未來進行新融資或再融資時,將面對明顯更高的資金成本,或會令AI資本開支步伐放緩。若AI投資周期降溫,對半導體、伺服器及相關電子產品的需求可能減弱,香港的進出口增長亦有可能在第四季後逐步回調。未來幾個月份公布的數據將有助判斷今輪升勢的可持續性。
大新金融集團首席經濟及策略師溫嘉煒亦指出,本港9月份出口進一步加快,主要是繼續受惠內地以至全球對人工智能相關的原材料及電子產品需求保持強勁所帶動,加上部分海外智能手機及電子產品季內推出新型號,亦帶動相關訂單及原材料需求增加。展望未來,他認為中東地緣政局前景仍不明朗,能源價格或繼續居高不下,對外需及遠洋運輸成本的影響可能逐步浮現,不過在電子產品貿易的強勁帶動下,該行估計本港2026年全年出口可能錄得逾四成增長。