来源:燕梳师院
爱心人寿的盈利“过山车”还在继续。
10月27日,爱心人寿在中国保险行业协会披露2026年第三季度偿付能力报告。但看净利润,加上第二季度3.78亿元的亏损,该公司已经连续两个季度出现净亏损的情况,两个季度加起来一共亏了5.49亿元。
翻看前三个季度,利润曲线极不平滑。
一季度公司曾获得5.60亿元的盈利,创下了历史上最好的一个季度的表现;二季度突然出现亏损之后,上半年累计净利润下降到1.83亿元;三季度虽然亏损比二季度减少了大约54.7%,但是前三季度累计净利润只剩下1190.49万元,前期盈利几乎全部被吞没。
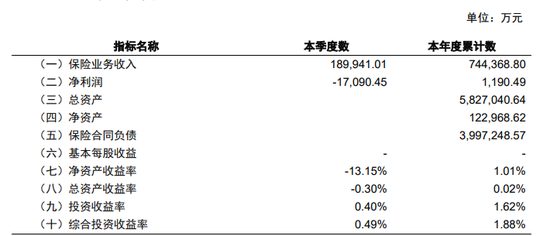 图源:2026年第三季度偿付能力报告
承保与投资两端同时承压
亏损背后,业务端明显下滑。三季度单季保险业务收入为18.99亿,比二季度的25.23亿下降了大约24.7%,新业务价值由原来的8760万降到4012万,新业务利润率也从7.01%腰斩到3.08%,可以发现新增业务的盈利能力正在走弱。
投资端同样乏力。三季度的投资收益率只有0.40%,综合投资收益率为0.49%,前三季度累计投资收益率为1.62%,在利率下降的情况下对利润的支持作用不大。由于连续亏损的影响,三季度末净资产只有12.30亿元,比二季度末的13.69亿元减少了,但资产总额略有增加,达到582.70亿元。
资本缓冲与新班子的一道硬题
偿付能力指标虽仍高于监管红线,但安全垫偏薄。三季度末核心偿付能力充足率已环比下滑至83.91%,综合偿付能力环比降至138.39%;风险综合评级维持BB类。
在部分创始股东筹划股权转让、创始人张延苓交棒、公司进入管理层过渡期之际,如何弱化对投资与准备金节奏的依赖,把盈利从“单季脉冲”变成“持续造血”,是爱心人寿必须回答的问题。